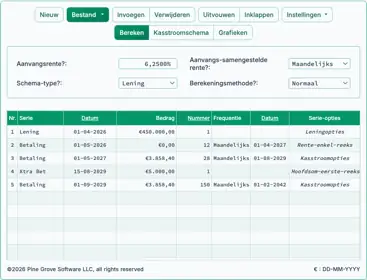
toekomstwaarderekentool voor een annuïteit
Inleiding tot de toekomstige waarde van een annuïteit
Een annuïteit, zoals hier gebruikt, is een reeks van regelmatige periodieke betalingen aan of opnames van een beleggingsrekening. Wikipedia geeft de volgende voorbeelden van annuïteiten: “reguliere stortingen op een spaarrekening, maandelijkse hypotheekkosten, maandelijkse verzekeringspremies en pensioenbetalingen.” Annuïteiten kunnen worden geclassificeerd op basis van de frequentie van de kasstroomdatums. De belegger kan wekelijks, maandelijks, per kwartaal, jaarlijks of op elk ander regelmatig interval storten, opnemen of betalen. Deze rekentool ondersteunt 11 frequentie‑opties.

The Accurate Future Value of an Annuity Calculator calculates the FV of a series of periodic amounts.
- Maak afdrukbare schema’s met data.
- Exporteer of druk grafieken af.
“Wat zal de eindwaarde zijn van een reeks stortingen, opnames of investeringen?”
De toekomstige waarde van een annuïteit is het totale bedrag dat de kasstroom op een gespecificeerde toekomstige datum waard zal zijn. Omdat de rekening beleggingsopbrengsten of rente op de hoofdsom genereert, is de eindwaarde groter dan de som van de stortingen.
Deze toekomstige‑waarde‑van‑een‑annuïteit (FVA) rekentool berekent de waarde op elke gespecificeerde toekomstige datum. U kunt een startbedrag invoeren dat verschilt van de periodieke storting. Hiermee kunt u de FVA van een bestaande investering berekenen.
Als de investering nieuw is, stel dan het veld “Startbedrag (PV)” in op 0.
Deze FVA‑rekentool kan ook de toekomstige waarde berekenen na een reeks opnames. Bijvoorbeeld, als u begint met € 1.000.000 en ervan uitgaat dat het 4,0% per jaar oplevert, berekent de rekentool de waarde na 30 jaar van maandelijkse opnames van € 5.000. Om een opname aan te geven, voert u een negatief bedrag in.
Toekomstwaarde van een annuïteit‑bereken de waarde van een reeks investeringen of stortingen
Om uw gewenste valuta‑ en datumopmaak in te stellen, klikt u op de “$ : MM/DD/YYYY” link in de rechteronderhoek van elke calculator.
Informatie
Instructies voor de Toekomstwaarderekentool van een annuïteit
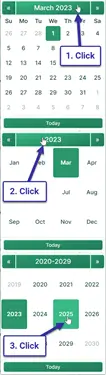
Snel
Kies een datum
- Startbedrag (PV): Het bedrag dat u aan het begin van de annuïteitsperiode heeft. Het kan de initiële investering of de huidige waarde van een bestaande annuïteit zijn.
- Periodiek bedrag: Het bedrag dat u periodiek zult opnemen (voer een negatief getal in) of bijdragen (voer een positief getal in). De annuïteitsvoorwaarden bepalen zowel het bedrag als de frequentie.
- Aantal perioden: Het aantal keren dat de periodieke kasstroom zal plaatsvinden.
- Jaarlijkse rentepercentage: Het jaarlijkse rentetarief dat de annuïteit zal opleveren, uitgedrukt als een percentage.
- Startdatum: De datum van de huidige waarde (zie onderstaande opmerking). Dit kan de datum zijn waarop u de annuïteit aanschaft of een andere vooraf bepaalde datum.
- Eerste bijdrage‑datum: De datum van de eerste bijdrage of opname uit de annuïteit. Dit kan dezelfde datum zijn als de startdatum of een latere datum.
- Frequentie van kasstromen: Hoe vaak u bijdraagt aan of opneemt uit de annuïteit. Voorbeelden: maandelijks, per kwartaal, jaarlijks of een andere regelmatige interval.
- Maandelijkse samenstelling: Hoe vaak de rente op de annuïteit wordt samengesteld. Als u de samenstellingsfrequentie niet zeker weet, stel dit dan gelijk aan de frequentie van de kasstromen.
Opmerking: Een annuïteit is een regelmatige kasstroom—een schema van bijdragen of opnames. Omdat deze rekentool u toestaat zowel een startdatum als een eerste kasstroom‑datum op te geven die verschillend kunnen zijn, kan hij de toekomstige waarde nauwkeurig berekenen. Dit blijft gelden zelfs als de kasstromen pas na enkele jaren beginnen.
Formules voor de Toekomstwaarde van een annuïteit
In deze sectie:
Toekomstwaarde van een gewone annuïteitvergelijking (met een startbedrag)
Voor een gewone annuïteit vinden de kasstromen plaats aan het einde van elke periode. Om dit te modelleren, stelt u “Eerste bijdrage‑datum” in op een datum na “Startdatum.” De rekentool ondersteunt een onregelmatige eerste periode (stub), maar de formule niet.
