калькулятор будущей стоимости аннуитета
Введение в будущую стоимость аннуитета
Аннуитет, как используется здесь, представляет собой серию регулярных периодических платежей в или из инвестиционного счёта. Wikipedia перечисляет следующие примеры аннуитетов: “регулярные вклады в сберегательный счёт, ежемесячные ипотечные платежи, ежемесячные страховые выплаты и пенсионные выплаты.” Аннуитеты могут классифицироваться по частоте дат денежных потоков. Инвестор может вносить вклады, снимать средства или делать платежи еженедельно, ежемесячно, ежеквартально, ежегодно или с любой другой регулярной периодичностью. Этот калькулятор поддерживает 11 вариантов частоты.

The Accurate Future Value of an Annuity Calculator calculates the FV of a series of periodic amounts.
- Создайте печатаемые графики с датами.
- Экспортируйте или распечатайте графики.
“Какова будет конечная стоимость серии вкладов, снятий или инвестиций?”
Будущая стоимость аннуитета — это общая сумма, которой будет стоить денежный поток на заданную будущую дату. Поскольку счёт получает инвестиционный доход или проценты на основную сумму, конечная стоимость превышает сумму вкладов.
Этот калькулятор будущей стоимости аннуитета (БСА) вычисляет стоимость на любую указанную дату в будущем. Вы можете ввести начальную сумму, отличную от суммы периодического депозита. Это позволяет вам рассчитать БСА для уже существующей инвестиции.
Если инвестиция новая, установите поле “Начальная сумма (PV)” в 0.
Этот калькулятор FVA также может вычислять будущую стоимость после серии снятий. Например, если вы начнёте с $1,000,000 и предположите доходность 4.0% в год, калькулятор вычислит значение после 30 лет ежемесячных снятий по $5,000. Чтобы указать снятие, введите отрицательное число.
Будущая стоимость аннуитета‑рассчитать стоимость серии инвестиций или взносов
Чтобы задать предпочтительную валюту и формат даты, нажмите ссылку “$ : MM/DD/YYYY” в правом нижнем углу любого калькулятора.
Информация
Инструкция по калькулятору будущей стоимости аннуитета
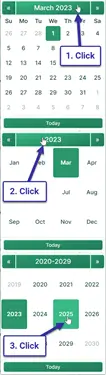
Быстро
Выберите дату
- Starting Amount (PV): Сумма денег, которую вы имеете в начале периода аннуитета. Это может быть начальная инвестиция или текущая стоимость существующей аннуитетной выплаты.
- Periodic Amount: Сумма денег, которую вы будете снимать (введите отрицательное значение) или вносить (введите положительное значение) через регулярные интервалы. Условия аннуитета определяют как сумму, так и частоту.
- Number of Periods: Количество раз, когда будет происходить периодический денежный поток.
- Annual Interest Rate: Годовая процентная ставка, которую будет зарабатывать аннуитет, выраженная в процентах.
- Start Date: Дата расчёта приведённой стоимости (см. примечание ниже). Это может быть дата покупки аннуитета или другая предопределённая дата.
- First Contribution Date: Дата первого взноса или снятия из аннуитета. Это может быть та же дата, что и стартовая, либо более поздняя.
- Cash Flow Frequency: Как часто вы будете вносить или снимать из аннуитета. Примеры: ежемесячно, ежеквартально, ежегодно или иной регулярный интервал.
- Monthly Compounding: Как часто начисляются проценты по аннуитету. Если вы не уверены в частоте капитализации, установите это значение равным частоте денежного потока.
Note: Аннуитет — это регулярный денежный поток—график взносов или снятий. Поскольку этот калькулятор позволяет указать как дату начала, так и дату первого денежного потока, которые могут отличаться, он может точно вычислять будущую стоимость. Это верно даже если денежные потоки начинаются только через несколько лет.
Уравнения для будущей стоимости аннуитета
В этом разделе:
Уравнение будущей стоимости обычного аннуитета (с начальной суммой)
Для обычного аннуитета денежные потоки происходят в конце каждого периода. Чтобы смоделировать это, установите “Дата первого взноса” на любую дату после “Дата начала.” Калькулятор поддерживает «заглушку» (неравномерный первый период), но уравнение — нет.


Рис. 2 – Пошаговое решение уравнения будущей стоимости обычного аннуитета.
Переменные: PV = 32 500; PMT = 525; R = 7,5 %; n = 48; f = 12.
Определения переменных
- R
- Номинальная годовая процентная ставка.
- f
- Количество периодов начисления процентов в год.
- i
- Периодическая процентная ставка.
- PV
- Текущая стоимость—начальная сумма (может быть 0).
- PMT
- Сумма периодического денежного потока. Все денежные потоки одинаковы.
- n
- Общее количество денежных потоков.
Пояснение шагов расчёта – Рис. 2
- Как рассчитать будущую стоимость обычного аннуитета с начальной суммой?
Чтобы вычислить будущую стоимость обычного аннуитета с текущей стоимостью (начальная сумма), используйте уравнение сложных процентов, учитывающее как начальную единовременную сумму, так и серию равных платежей, осуществляемых в конце каждого периода. Процесс выглядит следующим образом, используя следующие входные данные:
PV = 32 500,PMT = 525,n = 48месяцев,R = 7,5 %годовой процентной ставки иf = 12периодов капитализации в год.- Вычислите периодическую процентную ставку, разделив номинальную годовую ставку на количество периодов капитализации в году:
i = R ÷ f = 0,075 ÷ 12 = 0,00625. - Прибавьте 1 к периодической ставке:
1 + i = 1.00625. - Возведите основание в степень общего количества периодов:
(1.00625)48 ≈ 1.34859915. - Подставьте значения в уравнение будущей стоимости:
FV = PV × (1.00625)48 + PMT × [(1.00625)48 − 1] ÷ 0.00625. - Оцените каждую часть:
32 500 × 1,34859915 ≈ 43,829.47;525 × 55,77586421 ≈ 29,282.33. - Сложите обе части для вычисления будущей стоимости:
43,829.47 + 29,282.33 = 73,111.80.
Начальный депозит в размере $32,500 плюс 48 ежемесячных платежей по $5,000, инвестированные под годовую процентную ставку 7.5% с ежемесячной капитализацией, вырастут примерно до $73,111.80 к концу инвестиционного периода.
- Вычислите периодическую процентную ставку, разделив номинальную годовую ставку на количество периодов капитализации в году:
Пошаговое решение – рис. 2
FV = 32,500 × (1.00625)48 + 525 × [(1.00625)48 − 1] ÷ 0.00625≈ 32,500 × 1.34859915 + 525 × (0.34859915 ÷ 0.00625)≈ 32,500 × 1.34859915 + 525 × 55.77586421≈ 43,829.47 + 29,282.33≈ 73,111.80
Окончательный ответ
Окончательный ответ (FV) примерно 73,111.80.
Проверьте калькулятор. Вводные данные для графика будущей стоимости на 48‑месячный период.
| Начальная сумма (PV): | 32 500,00 | Периодическая сумма (+/−): | 525,00 |
|---|---|---|---|
| Количество периодов: | 48 | Годовая процентная ставка: | 7,5% |
| Дата начала: | Дата первого взноса: | ||
| Частота денежного потока: | Ежемесячно | Капитализация: | Ежемесячно |
| №/год | Дата | Инвестиция | Проценты | Чистое изменение | Остаток/Буд.стоимость |
|---|---|---|---|---|---|
| 47:4 | 525,00 | 444,79 | 969,79 | 72 135,97 | |
| 48:4 | 525,00 | 450,85 | 975,85 | 73 111,82 | |
| 2029 ГОД‑К‑ДАТЕ: | 4 200,00 | 3 439,18 | 7 639,18 | ||
| Промежуточные итоги: | 57 700,00 | 15 411,82 | |||
| Будущая стоимость на 0,02 ₽ выше результата | |||||