Accurate калькулятор процентов
Краткое введение в калькулятор процентов
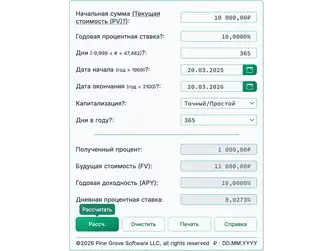
Этот калькулятор рассчитывает начисленные проценты между любыми двумя датами. Он поддерживает как простые, так и сложные проценты, предлагая более десятка вариантов начисления. Также поддерживает отрицательные процентные ставки.
Поскольку этот калькулятор выполняет расчёты на основе дат, он хорошо подходит для определения начисленных процентов по долгу. Вы можете рассчитать накопленные проценты на любую дату, для которой известен остаток. Более подробные сведения находятся ниже калькулятора…
См. также: Если вам нужно рассчитать проценты по серии платежей, взносов или снятий, используйте калькулятор будущей стоимости аннуитета.
Калькулятор‑Рассчитать процент между любыми двумя датами
Чтобы задать предпочтительную валюту и формат даты, нажмите ссылку “$ : MM/DD/YYYY” в правом нижнем углу любого калькулятора.
Информация
Что такое сложные проценты?
Сложные проценты — это проценты, начисляемые как на исходную основную сумму, так и на ранее накопленные проценты. Если вы платите или получаете сложные проценты, проценты за предыдущие периоды также приносят проценты.
Например, если годовая процентная ставка составляет 2 % и вы начинаете с 1 000 ₽, то через год вы заработаете или должны 20 ₽. После двух лет—при отсутствии снятий или дополнительных платежей—проценты, начисленные во второй год, составят 20,40 ₽, а не 20 ₽. Это потому, что проценты первого года также принесли проценты.
Этот процесс называется компаундингом. Он продолжается, пока средства остаются вложенными или заёмщик продолжает иметь долг.
Если вы инвестор, компаундинг повышает вашу доходность. Если вы заёмщик, он увеличивает ваши затраты—особенно если пропустите платёж или ваш платёж не покрывает полностью начисленные проценты.
Что такое простые проценты?
Простые проценты рассчитываются только на исходную основную сумму. Для кредита проценты не начисляются на неоплаченные проценты. Если вы заёмщик, уплата простых процентов обычно менее затратна. Согласно Dictionary.com, простые проценты — “проценты, выплачиваемые только по основной сумме”. При простом проценте проценты никогда не начисляются на ранее накопленные проценты.
Используя приведённый выше пример, если годовая процентная ставка составляет 2 % и вы начинаете с 1 000 ₽, то через год вы заработаете или должны 20 ₽ процентов. После двух лет—при отсутствии снятий или дополнительных платежей—вы заработаете или должны ещё 20,00 ₽, а не 20,40 ₽. При простом проценте проценты за предыдущий период не приносят проценты.
Дополнительные детали
Что такое годовая процентная доходность (APY)?
APY — это стандартизированная доходность, которую финансовые учреждения обязаны раскрывать в Соединённых Штатах для процентных счетов. Закон «Truth-in-Savings» определяет APY как обязательную ставку раскрытия для этих счетов. Используйте APY для сравнения депозитных счетов.
Что такое опция “Дней в году”?
В финансах это называется “day count convention”.
Вы можете выбрать 360, 365 или 366 дней в году. Параметр “Дней в году” влияет на расчёт процентных расходов при использовании простых процентов, ежедневного сложения или когда период времени включает дробный (или промежуточный) период.
Что такое дробный период? Дробный период — это дополнительные дни между двумя датами, недостаточные для завершения полного цикла начисления процентов. Например, если сложение установлено “Ежемесячно”, а даты — с 15 марта по 20 апреля, остаётся пять дней. Эти дни образуют дробный период—в данном случае, дробный месяц.
Дробные периоды могут давать результаты, отличающиеся от ожидаемых в расчётах сложных процентов. В некоторых случаях менее частый график начисления может привести к более высокой сумме процентов, чем более частый график.
Что такое непрерывное сложение?
Непрерывное сложение происходит, когда проценты рассчитываются и реинвестируются бесконечное количество раз за период. Оно представляет собой математический предел частоты начисления процентов.
Каково влияние отрицательных процентных ставок?
Когда процент начисляется при отрицательной ставке, инвестор фактически платит комиссию за удержание средств. В результате будущая стоимость становится меньше текущей стоимости. Чтобы увидеть, как это работает, попробуйте пример расчёта с калькулятором, поддерживающим отрицательные процентные ставки—например, этот.
Вы можете использовать этот калькулятор процентов любым из следующих способов:
- калькулятор APY
- Калькулятор ежедневных процентных расходов
- Калькулятор процентов для инвестиций
- Калькулятор процентных расходов по кредиту
- Калькулятор отрицательной процентной ставки
- Калькулятор процентов по сберегательному счёту
Поскольку он точно обрабатывает даты, этот калькулятор также может выполнять арифметику дат. Например, задав две даты, он может вычислить количество дней между ними или определить будущую (или прошедшую) дату на основе заданного количества дней.
Уравнения процентов
В этом разделе:
- Уравнение сложных процентов.
- Уравнение простых процентов.
Уравнение сложных процентов


Fig. 2 – Пошаговое решение уравнения сложных процентов.
Переменные: P = 10 000; r = 5 %; n = 12; t = 1.
Определения переменных
- P
- Основная сумма (начальная инвестиция)
- r
- Номинальная годовая процентная ставка (выраженная в виде десятичной дроби)
- n
- Частота начисления процентов (например, 1 = ежегодно, 12 = ежемесячно, 52 = еженедельно, 365 = ежедневно)
- t
- Общее время применения процентов (в тех же единицах времени, что и у r, обычно годы)
- A
- Будущая стоимость (включает как основную сумму, так и проценты)
- I
- Полученные проценты.
Шаги расчёта
- Подставьте заданные значения в формулу сложных процентов (см. Рис. 1):
A = P(1 + r/n)^{tn}, гдеP = 10 000,r = 5%,n = 12,t = 1. - Вычислите периодическую ставку и обновите выражение в скобках:
r/n = 0.05/12 ≈ 0.0041666666667…, так что основание становится:(1 + 0.0041666666667…). - Упростите основание:
(1 + 0.0041666666667…