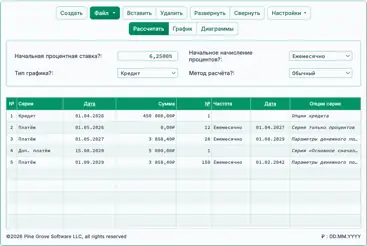
Точный калькулятор строительного кредита™

Используйте этот калькулятор строительного кредита для нескольких, нерегулярных займов и платежей с точной датой только по процентам или П&И
- Платежи могут быть регулярными или нерегулярными
- Печатайте графики с точной датой
- Поддерживает изменения процентной ставки
- NEW: Export to XLSX/DOCX files
- NEW: YouTube video shows you how to use it.
Подходит для банкиров, бухгалтеров, юристов и вас!
Что такое строительный кредит?
Строительный кредит предоставляет краткосрочное финансирование для покрытия расходов на строительство, пока объект находится в стадии разработки. В отличие от традиционных ипотек, строительный кредит выдаётся несколькими фазами на заранее определённых этапах строительства, а не единовременно.
Что такое калькулятор строительного кредита?
Калькулятор строительного кредита отслеживает несколько выдач кредитов, осуществляемых в нерегулярные интервалы, вместе с любыми платежами заемщика. Используя эти данные, калькулятор определяет остаток по кредиту на любую выбранную дату.
Как пользоваться Точным калькулятором строительного кредита (ACLC)?
Этот учебник объясняет каждый шаг процесса. К концу вы сможете отслеживать платежи и рассчитывать остаток по кредиту на любую выбранную дату.
Как строительные кредиты отличаются от традиционных ипотек
В большинстве случаев кредиторы не выдают ипотеку на объект, который ещё не построен. В таких ситуациях будущий домовладелец должен оформить строительный кредит.
В отличие от ипотек, которые финансируются единовременно, строительные кредиты выдаются несколькими траншами. Заёмщик, застройщик и кредитор согласовывают общую стоимость строительства и долю, которая будет профинансирована. Заёмщик затем получает средства поэтапно, по мере завершения каждого строительного этапа.
Эта поэтапная структура выдачи помогает снизить риск для кредитора и потенциальные затраты для заёмщика. Например, если весь кредит был бы выдан сразу и строитель обанкротился, заёмщик всё равно обязан погасить полную сумму. Контролируя выдачу средств, кредитор защищает обе стороны.
Такие проблемы редки при работе с надёжным застройщиком. Тем не менее, строительные кредиты всё же помогают снизить финансовый риск и ограничить расходы по процентам.
Почему строительные кредиты могут сэкономить деньги
Заёмщик платит проценты только на те суммы, которые действительно были выданы, а не на полную сумму кредита. По мере выдачи новых траншей увеличивается непогашенный остаток по кредиту. Это помогает ограничить общие процентные расходы.
Хотя экономия может быть незначительной, снижение процентных расходов всё равно полезно. Однако строительные кредиты обычно имеют более высокие процентные ставки, чем традиционные ипотеки. Это отражает дополнительный риск, который берёт на себя кредитор в период строительства.
Больше ниже…
Construction Loan Calculator with multiple loan disbursements
Чтобы задать предпочтительную валюту и формат даты, нажмите ссылку “$ : MM/DD/YYYY” в правом нижнем углу любого калькулятора.
Информация
Какие два типа строительных кредитов?
- Отдельный строительный — заёмщик должен оформить отдельную ипотеку в дополнение к строительному кредиту.
- Строительно‑постоянный — этот кредит автоматически преобразуется в ипотеку, обычно когда местные органы выдают сертификат о вводе в эксплуатацию (CO).
Тип кредита не меняет способ расчёта. Однако для заёмщика строительно‑постоянный кредит часто более выгоден, поскольку устраняет риск того, что ипотека не будет одобрена после завершения строительства.
Однако соглашение о строительно‑постоянном кредите может потребовать от заёмщика конвертировать кредит в ипотеку у того же кредитора. Если заёмщик выбирает другого кредитора, может применяться штраф. Это условие может стать недостатком, если процентные ставки падают во время строительства, поскольку заёмщик может быть привязан к более высокой ипотечной ставке.
Плюс два метода амортизации
Как только кредитор начнёт выдавать средства застройщику, заемщик обычно обязан начать осуществлять регулярные платежи. Это применимо как к отдельному кредиту, так и к строительному‑к постоянному.
Существует два стандартных метода расчёта платежей:
- Платёж включает как основную сумму и проценты (P&I).
- Платёж включает только проценты.
Точный калькулятор строительных кредитов поддерживает оба варианта и может генерировать полный график амортизации.
Этот калькулятор одинаково хорошо работает как для домашних строительных кредитов, так и для коммерческих строительных кредитов.
Пошаговые инструкции ниже. Поскольку кредиты с выплатой только процентов более распространены, данный учебник сначала рассматривает этот вариант.
Все пользователи должны сначала пройти более подробный начальный учебник, чтобы понять основные концепции и настройки Ultimate Financial Calculator (UFC).
Пошаговый учебник
Рассчитать строительный кредит с несколькими выдачами — Учебник 11
Смотреть на YouTube
Строительный кредит с выплатой только процентов
Чтобы создать график амортизации строительного кредита с выплатой только процентов, выполните следующие шаги:
- Установите Тип расписания в значение Кредит.
- Или нажмите , чтобы очистить любые существующие записи.
- Нажмите и установите Округление в значение Отрегулировать последнюю сумму до нулевого остатка.
- В разделе заголовка примените следующие настройки:
- Для Метода расчёта выберите U.S. Rule.
- Этот метод предотвращает калькулятор от начисления процентов на ранее накопленные, но неуплаченные проценты при выдаче новой суммы кредита. Чтобы сравнить результаты, можно переключиться на Обычный.
- Установите Начальное начисление процентов в значение Точное/Простое.
- Введите 5,5 для Начальной процентной ставки.
- Для Метода расчёта выберите U.S. Rule.
- В строке 1 области ввода денежных потоков создайте серию Кредит:
- Установите Дата на 16 мая.
- Установите Сумма в значение 75 000,00 ₽.
- Установите Количество (периодов) в значение 1.
- Примечание: Когда количество периодов равно 1, частоту установить нельзя. Если частота введена, калькулятор удалит её при выходе из строки.
- Перейдите ко второй строке области ввода денежных потоков. Создайте ожидаемый график платежей:
- Выберите Платёж для Серии.
- Установите Дата на 1 июля.
- Установите Сумма в значение Неизвестно, набрав клавишу Н.
- Установите Количество (периодов) в значение 5.
- В этом примере предполагается, что строительство продлится пять месяцев, при этом один платёж будет выплачиваться первого числа каждого месяца.
- При необходимости вы можете изменить это значение позже.
- Нажмите клавишу Tab, чтобы перейти к полю Частота. Выберите Ежемесячно.
- Калькулятор автоматически вычислит Конечную дату.
- Нажмите . Выберите Только проценты, затем нажмите Активировать сумму «Только проценты» для текущей серии. Нажмите Сохранить изменения.
- Если Количество (периодов) установлено в 1, кнопка может не отображаться. Временно измените её на 2, чтобы получить доступ к параметрам, затем верните обратно в 1, если требуется.
- Ваш калькулятор теперь должен выглядÐ