Accurate calculadora de juros
Uma breve introdução à calculadora de juros
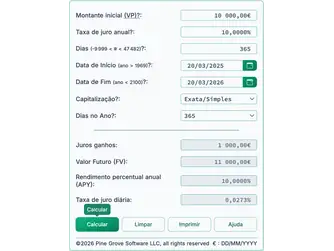
Esta calculadora calcula os juros devidos entre quaisquer duas datas. Suporta tanto juros simples como juros compostos, com mais de uma dúzia de opções de capitalização disponíveis. Também suporta taxas de juro negativas.
Porque esta calculadora realiza cálculos baseados em datas, é bem adequada para determinar os juros devidos sobre uma dívida. Pode calcular juros acumulados a partir de qualquer data em que o saldo seja conhecido. Mais detalhes aparecem abaixo da calculadora…
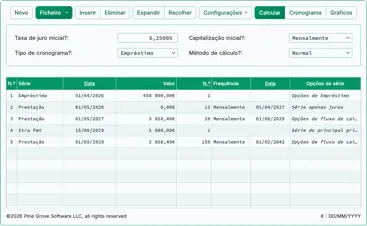
Relacionado: Se precisar calcular juros sobre uma série de pagamentos, depósitos ou levantamentos, use a calculadora do valor futuro de uma anuidade financeira.
A Calculadora-Calcular juros entre duas datas
Para definir a sua moeda e o formato de data preferidos, clique no link “$ : MM/DD/YYYY” no canto inferior direito de qualquer calculadora.
Informação
O que é juros compostos?
Juros compostos são juros calculados tanto sobre o capital original como sobre quaisquer juros previamente acumulados. Se pagar juros compostos ou receber juros compostos, os juros dos períodos anteriores também geram juros.
Por exemplo, se a taxa de juro anual for 2 % e começar com 1 000,00 €, ganhará ou deverá 20,00 € após um ano (usando capitalização anual). Após dois anos—assumindo que não haja levantamentos ou pagamentos adicionais—o juro ganho no segundo ano será 20,40 €, não 20,00 €. Isto deve‑se ao fato de que o juro do primeiro ano também gerou juros.
Este processo chama‑se capitalização. Continua enquanto os fundos permanecerem investidos ou o mutuário continuar a dever a dívida.
Se for investidor, a capitalização aumenta os seus retornos. Se for mutuário, a capitalização aumenta o seu custo—especialmente se perder um pagamento ou se o seu pagamento não cobrir todo o juro devido.