Calculadora do valor presente de uma anuidade
Breve introdução ao valor presente de uma anuidade
O termo “valor presente de uma anuidade” é um termo financeiro. Significa o valor presente com um fluxo de caixa. O fluxo de caixa pode representar um investimento, um pagamento, contribuições para poupança ou rendimentos recebidos.
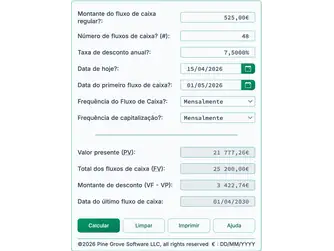
Calcular o valor presente (VP) para qualquer fluxo de caixa.
- Definir datas com precisão de um cêntimo
- Suporta anuidade ordinária ou anuidade antecipada.
- Suporta 12 frequências de fluxo de caixa
- Calcular o valor presente para acordos legais
Calcula o valor atual de uma série futura de pagamentos ou investimentos.
O valor presente (PV) é o valor do fluxo de caixa hoje. Assim, esta calculadora de valor presente de uma anuidade determina o valor atual de uma série futura de fluxos de caixa. A anuidade pode ser uma anuidade ordinária (também chamada de anuidade-imediata) ou uma anuidade antecipada (ver abaixo).
O PV é sempre inferior ao valor futuro — isto é, o total de todos os fluxos de caixa futuros — exceto quando as taxas de juro são negativas.
Por que isto é verdade?
A compensação deve ser paga à parte que tem de esperar para receber o dinheiro. Considere a seguinte questão: preferiria 100 € hoje, ou 100 € dentro de um ano?
Preferiria 100 € hoje. Se tivesse de esperar um ano, há o risco de não receber o dinheiro. Além disso, receber o pagamento hoje permite‑lhe investi‑lo imediatamente e obter um retorno sobre o capital.
O cálculo do valor presente de uma anuidade incorpora estas considerações e desconta os fluxos de caixa futuros. Este tipo de cálculo também é chamado de calculadora de fluxo de caixa descontado. Mais detalhes abaixo…
The Calculator-Calcular a Calculadora de Valor Presente para Pagamentos Recorrentes
Informação
Como se utiliza o valor presente?
Existem duas situações comuns nas quais pode querer calcular o valor presente de um fluxo de caixa.
- Quando um indivíduo ou uma organização lhe deve dinheiro.
- Quando está a avaliar um investimento.
Por exemplo, pode receber um acordo judicial pagável como uma anuidade, ou pode ganhar na lotaria estadual e preferir receber o montante como um pagamento único. Quanto deve esperar receber?
Pode usar esta calculadora de valor presente de uma anuidade para calcular a resposta. Uma anuidade é um fluxo de caixa regular e periódico. Como esta calculadora permite definir uma data de primeiro pagamento específica, pode calcular o valor presente de qualquer série futura de pagamentos ou investimentos. A calculadora também é particularmente adequada para calcular o valor presente de um acordo judicial, como por exemplo um que envolva pensão alimentícia.
Pelas mesmas razões, também pode usar esta calculadora para calcular o valor presente de um fluxo de caixa de investimento. Por exemplo, se pretende investir num mortgage, precisa calcular o valor presente do mortgage antes de fazer uma proposta ou decidir se o preço oferecido cumpre os seus objetivos de investimento. De forma semelhante, se está a considerar adquirir um investimento em ações (como ações ordinárias), pode usar esta calculadora para estimar o valor presente dos rendimentos futuros projetados.
Qual é a taxa de desconto adequada?
A taxa de desconto é um número subjetivo. Não existe um valor universalmente correto que todos devam usar.
Ao selecionar uma taxa de desconto, pode usar várias abordagens. Por exemplo, se costuma investir no mercado acionista e o seu retorno anual médio é de 8 %, pode usar 8 % como taxa de desconto para comparar o valor presente com o que normalmente ganha no mercado.
Se quiser comparar o valor presente com um referencial mais seguro, pode usar o rendimento dos títulos do Tesouro dos EUA a 10 anos, que está atualmente em cerca de 4,4% (WSJ, julho 2025).
Exemplo
Compradores e vendedores provavelmente usarão taxas de desconto diferentes. Considere um edifício comercial onde o proprietário está a vender o imóvel, enquanto um inquilino tem dez anos restantes no contrato de arrendamento. Qual é o valor do contrato de arrendamento para um comprador potencial?
O comprador pode ver fundos mútuos e o arrendamento como tendo riscos comparáveis (fundos mútuos podem perder valor, e o inquilino pode incumprir). Nesse caso, o comprador poderia usar o seu retorno médio de fundos mútuos, por exemplo 7 %, como taxa de desconto para calcular o valor presente do arrendamento. Do ponto de vista do comprador, não faz sentido pagar mais pelo contrato se puder, em vez disso, ganhar 7 % em fundos mútuos. Um comprador geralmente quer usar a taxa de desconto mais alta que puder justificar, porque uma taxa de desconto mais elevada produz um valor presente menor — e, portanto, um preço de compra inferior. Em outras palavras, para o comprador, uma taxa de desconto mais alta é a abordagem mais conservadora.
O vendedor, no entanto, pode acreditar que os inquilinos são fiáveis e que o fluxo de caixa é seguro. Eles podem perguntar: porquê assumir risco de mercado e arriscar perder capital? Nesse caso, o vendedor poderia preferir investir os proventos num certificado de depósito (CD) a 2 % e, portanto, usar 2 % como taxa de desconto. Uma taxa de desconto mais baixa produz um valor presente maior. Assim, para o vendedor, uma taxa de desconto mais baixa é a abordagem mais conservadora. Eles geralmente quererão receber um preço mais alto para poder reinvestir os proventos num CD de baixo risco, reduzindo o risco de investimento.
À primeira vista, esta diferença pode sugerir que nenhuma transação possa ocorrer: o comprador quer pagar menos, enquanto o vendedor quer receber mais.
No entanto, as transações dependem da perspetiva de cada participante. Por exemplo, o vendedor pode acreditar que pode reinvestir os proventos e ganhar não 2 % mas 20 %. Nesse caso, o vendedor poderia estar disposto a vender o arrendamento com uma taxa de desconto de 10 % ou 12 % para obter os fundos e perseguir uma oportunidade mais lucrativa.
Isto demonstra que a escolha da taxa de desconto é sempre uma questão de perspetiva individual e de objetivos financeiros.
Calculadora de valor presente para uma anuidade ordinária ou uma anuidade antecipada
Pode ter encontrado os termos “anuidade ordinária” (também chamada “anuidade imediata”) e “anuidade antecipada”. Esta calculadora pode calcular o valor presente de qualquer um dos tipos de anuidade.
Qual é a diferença entre uma anuidade ordinária e uma anuidade antecipada?
Estes termos podem parecer jargão financeiro, mas descrevem um conceito simples.
- Uma anuidade ordinária
- programa o seu primeiro fluxo de caixa para uma data futura. Os pagamentos são normalmente efetuados no final de cada período.
- Uma anuidade antecipada
- programa o seu primeiro fluxo de caixa na data de referência — ou seja, a data em que o valor presente é calculado. Os pagamentos são normalmente efetuados no início de cada período.
A fórmula do valor presente deve ser ligeiramente ajustada dependendo do tipo de anuidade.
Como esta calculadora solicita ao utilizador tanto a data de valor presente (data de hoje) como a data do primeiro fluxo de caixa, funciona igualmente bem para ambos os tipos de anuidade. Se definir as datas para o mesmo dia, a calculadora aplica a fórmula da anuidade antecipada; caso contrário, aplica a fórmula da anuidade ordinária.
Nota: Se estiver a calcular o valor presente para um contrato que será concluído no futuro, deve definir a data de hoje como a data de fecho do acordo.
Equações de valor presente
Esta secção documenta as fórmulas utilizadas por esta calculadora e fornece os passos para as resolver. Use as ligações abaixo para deslocar‑se directamente à equação de interesse.
- Equação do valor presente de uma anuidade ordinária
- Equação do valor presente de uma anuidade antecipada
Valor presente de uma anuidade ordinária
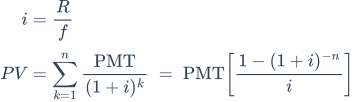
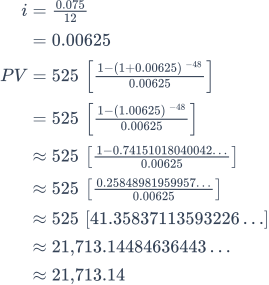
Fig. 2 – Solução passo a passo da equação do valor presente de uma anuidade ordinária.
Variáveis: R = 7,5 %; f = 12; n = 48; PMT = 525,00.
Definições de variáveis
- R
- Taxa de juro anual nominal.
- i
- Taxa de juros periódica.
- f
- Frequência de capitalização: o número de períodos de capitalização por ano.
- n
- Número total de períodos.
- PMT
- Montante do fluxo de caixa periódico (pagamentos iguais em cada período).
- mil
- O número do período do fluxo de caixa, começando em 1.
Etapas de cálculo explicadas – Fig. 2
- Como calcular o valor presente de uma anuidade ordinária?
O valor presente d