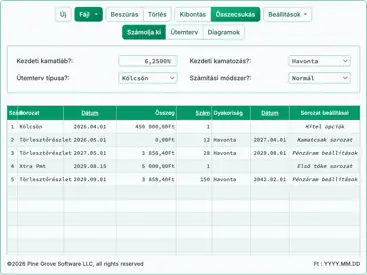
Accurate jövőérték-kalkulátor
Bevezetés a jövőértékbe és a jövőérték-kalkulátorba
A pénz értéke idővel változik. Ami ma egy dollárért vásárolható, az a jövőben már nem ugyanaz. Ami a dollár a jövőben vásárol, az annak jövőértéke. A jövőérték-kalkulátor egy olyan eszköz, amely kiszámítja a dollár’s jövőértékét.

The Accurate Future Value Calculator answers the question, “What will be the value of an amount at some future date, assuming “X” rate of return?” This calculator allows you to select any start and ending date.
Két tényező befolyásolja a dollár FV-jét (és bármely más valuta FV-jét):
- Infláció (vagy defláció)
- Befektetési megtérülési ráta
Minél magasabb az inflációs ráta, annál kevesebbet vásárol egy dollár. Minél magasabb a befektetési megtérülési ráta (vagy kamatláb) — vagy minél nagyobb a deflációs ráta — annál többet vásárol egy dollár.
Ez a jövőérték-kalkulátor egy összeg vagy eszköz FV-jét számítja ki pontos napok száma után. Bármilyen hozamot támogat (tesztelve akár 99 % évente) 12 kamatozási gyakorisággal, valamint egyszerű kamattal.
Mivel ez a kalkulátor dátumérzékeny, és több kamatozási lehetőséget támogat, alkalmas adós egyenlegének kiszámítására, ha az adós nem fizetett. További részletek a kalkulátor alatt jelennek meg…
A kalkulátor – számolja ki egy összeg jövőértékét
Információ
További információk a jövőértékről
A jövőérték kalkulátor általában egy nominal jövőértéket számol. Ez azt jelenti, hogy a kiszámított összeg tartalmazza a befektetés hozamát vagy kamatot. A nominal jövőérték nem veszi figyelembe az infláció hatását.
Ha a valódi jövőértéket szeretné megtudni, két módon számolhatja ki.
Hogyan befolyásolja az infláció a jövőértéket?
Ha szeretné tudni az eredeti összeg vásárlóerejét infláció után, vonja le a becsült inflációs rátát az éves kamatlábból. Például, ha az éves kamatlábja 4,5% évente és úgy becsüli, hogy az infláció átlagosan 2% évente, akkor a hozam helyett 2,5%-ot kell megadnia. A kiszámított FV a valódi jövőértéket fogja mutatni.

Ez a terminológia félrevezető lehet. A közgazdászok ezt valódi jövőértéknek nevezik, de ez csak becsült valódi jövőérték, mivel az infláció jövőbeli rátáját csak becsülni tudjuk.
A valódi jövőérték azonban pontosabb mérőszám, mint a nominális jövőérték, amely nem veszi figyelembe az inflációt.
Ha szeretné kifejezetten kompenzálni az inflációt, adja hozzá az inflációs rátát az éves kamatlábhoz. Például, ha valaki 2 000 Ft‑ot tartozik Önnek 5,5 évig és beleegyeztette, hogy a 2% inflációt plusz 4% kamatláb mellett kompenzálja, akkor az inflációs rátát kell hozzáadnia a hozamhoz.
Az eredmény tükrözi az infláció hatását. Egy másik megfogalmazás: ha egy befektető 4,5% valódi hozamot szeretne elérni, mennyit kell még keresnie az infláció miatti értékveszteség kompenzálásához?
A jövőérték kalkulátor minden ilyen számítást egyszerűvé tesz.
Jövőérték egyenletek
Ebben a szakaszban:
Jövőérték egyenlet – Napi kamatos kamat


Változók: PV = 10 000; R = 10%; d = 365; n = 730.
Változók meghatározása
- R
- Nominális éves kamatláb.
- d
- Egy év napjai, általában 360 vagy 365.
- i
- Napi kamatláb.
- PV
- Jelenérték — a tőkeösszeg (kezdeti befektetés).
- n
- A futamidő napjainak száma.
A számítási lépések magyarázata – Ábra 2
- Mennyi a jövőértéke egy 10 000 Ft‑os befektetésnek, amelyet két évig napi tőképzéssel, 10% éves kamatlábbal helyeznek el?
A napi kamatos kamattal számított befektetés jövőértékének (FV) kiszámításához használja a
FV = PV × (1 + i)nképletet, aholi = R ÷ désna futamidő napjainak száma:- Számítsa ki a napi kamatlábat:
i = 0.10 ÷ 365 ≈ 0.0002739726027…. - Helyettesítse az értékeket a képletbe:
FV = 10 000 × (1 + 0.0002739726027…)730. - Egyszerűsítse az alapot:
1 + 0.0002739726027… ≈ 1.0002739726027…. - Emelje az alapot a 730‑adik hatványra:
(1.0002739726027…)730 ≈ 1.22136930164…. - Szorozza meg a tőkével:
10 000 × 1.22136930164… ≈ 12 213,69.
A befektetés 12 213,69 Ft-ra nő két év napi tőképzéssel, 10% éves kamatlábbal.
- Számítsa ki a napi kamatlábat:
Lépésről‑lépés megoldás – Fig. 2
i = 0.10 ÷ 365 ≈ 0.0002739726027…FV = 10 000 × (1 + 0.0002739726027…)730≈ 10 000 × (1.0002739726027…)730≈ 10 000 × 1.22136930164…≈ 12 213,69
Végső válasz
A végső válasz (FV) körülbelül 12 213,69 Ft, amelyből 2 213,69 Ft a kamat (I).
Ellenőrizze a kalkulátort. Kéteves napi kamatos kamat.
| Jelenérték (PV): | 10 000,00 Ft |
|---|---|
| Éves kamatláb: | 10,0% |
| Napok: | <calculated> |
| Kezdő dátum: | |
| Befejező dátum: | |
| Kamatösszevonás gyakorisága: | Napi |
| Egy év napjai: | 365 |
| Jövőérték (FV): | = 12 213,69 Ft |
| Befektetés hozama (kamat): | 2 213,69 Ft |
Megjegyzések:
- Ez a példa ugyanazt a számítást használja, amely a 2. ábrán látható.
- Napi tőképzés esetén a kalkulátor mindig napokat használ időegységként a futamidő (n) számításakor.
- Megadhat két dátumot, amelyek pontosan két évet különböznek (a kalkulátor meghatározza a napok számát), vagy—
- Adjon meg egy konkrét napok számát (pl. 365 vagy 366, ha február 29 benne van), és a kalkulátor meghatározza a befejező dátumot.
Jövőérték – Napi egyszerű kamat


Változók: PV = 10 000; R = 10 %; d = 365; n = 730 (két év).
Változók meghatározása
- R
- Nominális éves kamatláb.
- d
- Egy év napjainak száma (általában 360 vagy 365).
- i
- Napi kamatláb.
- PV
- Jelenérték — a tőkeösszeg (kezdeti befektetés).
- n
- A befektetés időtartamának napjai.
Számítási lépések magyarázata – Ábr. 4
- Mi a jövőértéke egy 10 000 Ft összegű befektetésnek, amelyet két évig egyszerű kamattal, 10 % éves kamatlábbal helyeznek el?
A napi egyszerű kamatú jövőérték (FV) kiszámításához használja a következő képletet
FV = PV + PV × i × n, aholi = R ÷ d, és ana futamidő napjainak száma. A lépések:- Számítsa ki a napi kamatlábat:
i = 0,10 ÷ 365 ≈ 0,0002739726027…. - Helyettesítse a ismert értékeket a képletbe:
FV = 10 000 + 10 000 × 0,0002739726027… × 730. - Szorozza meg a napi kamatlábat a napok számával:
0,0002739726027… × 730 ≈ 0,20000000000000…. - Szorozza meg ezt az eredményt a tőkével:
10 000 × 0,20000000000000… ≈ 2 000,00. - Adja hozzá a kamatot az eredeti tőkéhez:
10 000 + 2 000,00 ≈ 12 000,00.
A befektetés 12 000,00 Ft-ra nő két év alatt napi egyszerű kamattal, 10 % éves kamatlábbal.
- Számítsa ki a napi kamatlábat:
Lépésről‑lépés megoldás – Fig. 4
i = 0,10 ÷ 365 ≈ 0,0002739726027…FV = 10 000 + 10 000 × 0,0002739726027… × 730≈ 10 000 + 10 000 × 0,20000000000000…≈ 10 000 + 2 000,00FV ≈ 12 000,00
Végső válasz
A végső válasz (FV) körülbelül 12 000,00 Ft, amelyből 2 000,00 Ft a kamat.
Ellenőrizze a kalkulátort. Egy év, havonta tőkés kamat.
| Jelenérték (PV): | 10 000,00 Ft |
|---|---|
| Éves kamatláb: | 10,0% |
| Napok száma: | <számított> |
| Kezdő dátum: | |
| Befejező dátum: | |
| Kamatösszevonás gyakorisága: | Pontos ÷ Egyszerű |
| Egy év napjai: | 365 |
| Jövőérték (FV): | 12 000,00 Ft |
| Összes kamat (nyereség): | 2 000,00 Ft |
Megjegyzések:
- Ez a példa ugyanazt a számítást használja, amely a 4. ábrán látható.
- Egyszerű kamat esetén a kalkulátor mindig napokban méri az időt.
- Megadhat két dátumot, amelyek pontosan két év távolságra vannak (a kalkulátor kiszámítja a napok számát), vagy—