Pontos építésihitel-kalkulátor™

Használja ezt az építésihitel-kalkulátort több, szabálytalan kölcsönfelvételhez és pontos dátumú csak kamatos vagy tőke‑és‑kamat (P&I) fizetésekhez.
- A fizetések lehetnek rendszeresek vagy szabálytalanok.
- Nyomtatja ki a pontos dátumú ütemterveket.
- Támogatja a kamatláb változásait.
- NEW: Export to XLSX/DOCX files
- NEW: YouTube video shows you how to use it.
Alkalmas bankárok, könyvelők, ügyvédek és Ön számára is!
Mi az építésihitel?
Az építésihitel rövid távú finanszírozást nyújt az építési költségek fedezésére, amíg egy ingatlan fejlesztés alatt áll. A hagyományos jelzáloghitelekkel ellentétben az építésihitel több fázisban, előre meghatározott építési mérföldköveknél kerül folyósításra, nem egyetlen összegben.
Mi az építésihitel‑kalkulátor?
Az építésihitel‑kalkulátor nyomon követi a szabálytalan időközönként kiadott több hitelösszeg folyósítását, valamint a kölcsönvevő által teljesített fizetéseket. Ezek felhasználásával a kalkulátor meghatározza a fennálló hiteltartozást bármely kiválasztott napon.
Hogyan használja a Pontos építésihitel‑kalkulátort (ACLC)?
Ez az útmutató bemutatja a folyamat minden lépését. A végére képes lesz nyomon követni a fizetéseket, és kiszámítani a hiteltartozást bármely kiválasztott napon.
Hogyan térnek el az építésihitelek a hagyományos jelzáloghitelektől
A legtöbb esetben a hitelezők nem nyújtanak jelzáloghitelt olyan ingatlanra, amely még nincs megépítve. Ilyen helyzetben a leendő ingatlantulajdonosnak építésihitelre kell jelentkeznie.
Eltérően a jelzáloghitelektől, amelyek egyetlen folyósítással kerülnek finanszírozásra, az építésihitelek több előlegben kerülnek kiadásra. A hitelfelvevő, a kivitelező és a hitelező megállapodnak az építés teljes költségéről, valamint a finanszírozandó részről.
Ez az előrehaladási folyósítási struktúra segít csökkenteni a kockázatot a hitelező számára, valamint a költségeket a hitelfelvevőnek. Például, ha az egész hitel egyszerre került volna folyósításra és a kivitelező fizetésképtelen lenne, a hitelfelvevőnek továbbra is teljes összeg visszafizetésére kellene. A folyósítások szabályozásával a hitelező mindkét fél érdekeit védi.
Az ilyen problémák ritkák, ha megbízható kivitelezővel dolgozik. Ennek ellenére az építésihitelek továbbra is segítenek csökkenteni a pénzügyi kockázatot és korlátozni a kamatköltségeket.
Miért takaríthat meg pénzt az építésihitel
A hitelfelvevő csak a ténylegesen felvett összegeken fizet kamatot, nem pedig a teljes hitelösszeg után. Ahogy új előlegek kerülnek folyósításra, a fennálló hiteltartozás fokozatosan növekszik. Ez segít korlátozni a teljes kamatköltséget.
Bár a megtakarítások nem mindig jelentősek, a kamatköltség csökkentése mégis előnyös. Azonban az építésihitelek általában magasabb kamatlábakkal rendelkeznek, mint a hagyományos jelzáloghitelek. Ez tükrözi az építési fázisban felvett további kockázatot.
Továbbiak alább…
Construction Loan Calculator with multiple loan disbursements
A preferált pénznem és dátumformátum beállításához kattintson a “$ : MM/DD/YYYY” hivatkozásra a számológép jobb alsó sarkában.
Információ
Melyek a két típusú építésihitel?
- Önálló építés — a hitelfelvevőnek külön jelzáloghitelt is kell igénybe vennie az építésihitel mellett.
- Építés‑hitel‑állandó — ez a hitel automatikusan átalakul jelzáloghitellé, általában amikor a helyi hatóság kiadja a használatbavételi bizonyítványt (CO).
A hitel típusa nem változtatja meg a számítás módját. Azonban a hitelfelvevő számára egy építés‑hitel‑állandó hitel gyakran kedvezőbb, mivel kiküszöböli azt a kockázatot, hogy az építés befejezése után a jelzáloghitel nem kerül jóváhagyásra.
Azonban egy építés‑hitel‑állandó megállapodás előírhatja, hogy a hitelfelvevőnek ugyanazzal a hitelezővel kell átalakítania a hitelt jelzáloghitellé. Ha a hitelfelvevő másik hitelezőt választ, büntetés léphet életbe. Ez a feltétel hátrányos lehet, ha az építkezés során a kamatlábak csökkennek, mivel a hitelfelvevő egy magasabb jelzálogkamatra lehet lekötve.
Két további törlesztési módszer
Amint a hitelező elkezdi a pénzek kifizetését az építőnek, a kölcsönvevőnek általában meg kell kezdenie a rendszeres törlesztéseket. Ez akkor is érvényes, ha a hitel önálló vagy építkezés‑től‑permanens típusú.
Két szabványos módszer létezik a törlesztések kiszámítására:
- A törlesztés tartalmazza a tőke és kamat (P&I).
- A törlesztés tartalmazza a csak kamatot.
Az Accurate Construction Loan Calculator mindkét lehetőséget támogatja, és képes teljes törlesztési ütemtervet generálni.
Ez a kalkulátor egyformán jól működik lakásépítési hitelek és kereskedelmi építési hitelek esetén is.
Az alábbiakban lépésről‑lépésre útmutatók következnek. Mivel a kamat‑csak építési hitelek gyakrabban előfordulnak, ez a bemutató először ezt az opciót tárgyalja.
Minden felhasználónak először el kell végeznie a részletesebb kezdeti bemutatót, hogy megértse az Ultimate Financial Calculator (UFC) alapfogalmait és beállításait.
Lépésről‑lépésre útmutató
Építési hitel kiszámítása több hitelfolyósztárral — 11. bemutató
Nézze meg a YouTube-on
Kamat‑csak építési hitel
Kamat‑csak fizetésekkel rendelkező építési hitel törlesztési ütemterv létrehozásához kövesse az alábbi lépéseket:
- Állítsa a Ütemezés típusa-t hitel-re.
- Vagy kattintson a gombra a meglévő bejegyzések törléséhez.
- Kattintson a menüre, és állítsa a Kerekítést értékére Az utolsó összeg módosítása a 0 egyenleg eléréséhez.
- A fejléc szakaszban alkalmazza a következő beállításokat:
- A Kalkulációs módszer esetén válassza a U.S. szabályt.
- Ez a módszer megakadályozza, hogy a kalkulátor kamatot számítson fel a korábban felhalmozott, de nem fizetett kamatra új hitelösszeg folyósztatakor. Az eredmények összehasonlításához válthat Normál módra.
- Állítsa a Kezdeti kamatozást értékére Pontos/egyszerű.
- Adja meg a 5,5-öt a Kezdeti kamatláb számára.
- A Kalkulációs módszer esetén válassza a U.S. szabályt.
- Az 1. sorban a cash‑flow bevitel területén hozza létre a Hitel sorozatot:
- Állítsa a Dátumot május 16‑ra.
- Állítsa az Összeget 75 000,00-ra.
- Állítsa a Időszakok számát 1-re.
- Megjegyzés: Ha az időszakok száma 1, a gyakoriság nem állítható be. Ha gyakoriságot ad meg, a kalkulátor eltávolítja azt, amikor elhagyja a sort.
- Lépjen a cash‑flow bevitel második sorához. Hozza létre a várt törlesztési ütemtervet:
- Válassza a Törlesztést a Sorozathoz.
- Állítsa a Dátumot július 1‑re.
- Állítsa az Összeget Ismeretlen-re a I beírásával.
- Állítsa a Időszakok számát 5-re.
- Ez a példa azt feltételezi, hogy az építkezés öt hónapig tart, havonta egy törlesztéssel, amely minden hónap első napjára esedékes.
- Szükség esetén később módosíthatja ezt az értéket.
- Nyomja meg a Tab-ot a Gyakoriság mezőre lépéshez. Válassza a Havonta-t.
- A kalkulátor automatikusan kiszámítja a Befejező dátumot.
- Kattintson a gombra. Válassza a Kamat‑csak lehetőséget, majd kattintson a „Kamat‑csak” fizetési összeg aktiválására az aktuálisan kiválasztott sorozathoz. Kattintson a Változtatások mentése gombra.
- Ha a Időszakok száma értéke 1, a gomb esetleg nem jelenik meg. Ideiglenesen állítsa 2-re a beállítások eléréséhez, majd szükség esetén vissza 1-re.
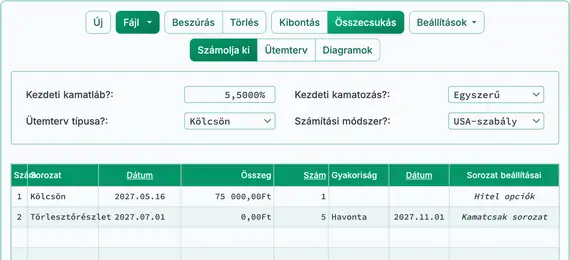
- A kalkulátora most így nézzen ki (Fig. 1):
- Az építkezés folyamatban van. Adjon meg három további hitelfolyósztárt.
- A cash‑flow bevitel 3. sorában hozza létre a Hitel eseményt:
- Állítsa a Dátumot július 12‑ra.
- Állítsa az Összeget 35 000,00 Ft-ra.
- Állítsa a Időszakok számát 1-re.
- A 4. sorban hozza létre egy másik Hitel sorozatot:
- Állítsa a Dátumot július 26‑ra.
- Állítsa az Összeget 40 000,00 Ft-ra.
- Állítsa a Időszakok számát 1-re.
- Az 5. sorban hozza létre a harmadik Hitel sorozatot:
- Állítsa be a Dátumot Sept. 10-ra.
- Állítsa be a Összeget 90 000,00 Ft-ra.
- Állítsa a Időszakok számát 1-re.
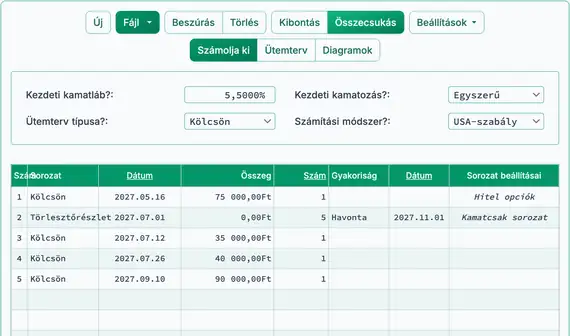
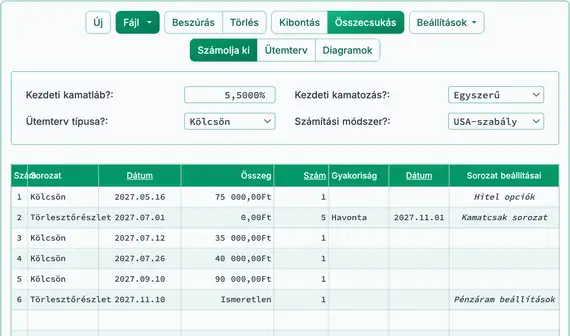
- A képernyőnek most ennek kell lennie (Fig. 2):
- Ebben a példában azt várjuk, hogy megkapjuk az használatbavételi engedélyt, és a konstrukciós hitelt November 10-án jelzáloghitellé alakítsuk. Akkor számolja ki a végső hitelbérleget, beleértve a felhalmozott kamatot.
- A 6. sorban válassza a Törlesztést a Sorozathoz-t:
- Állítsa be a Dátumot Nov. 10-ra.
- Írja be az I betűt, hogy a Összeg legyen Ismeretlen.
- Állítsa be a Időszakok számát 1-re. Lásd a Fig. 3-at.
- Most számítsa ki a végső fizetendő törlesztést. Lásd a Fig. 4-et.
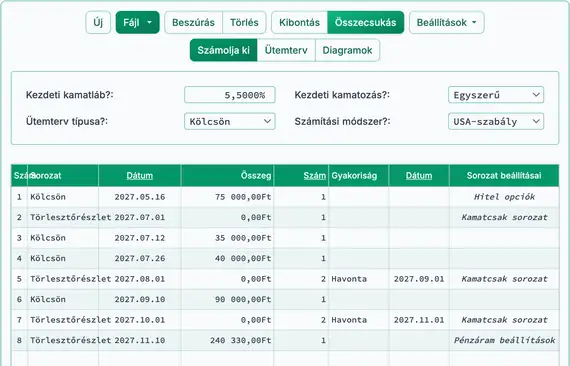
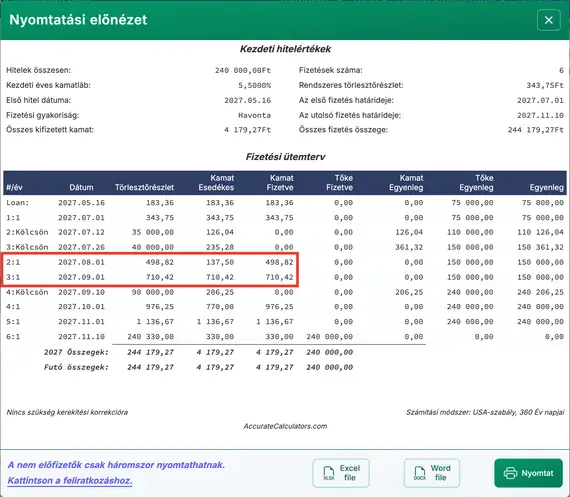
(240 000 Ft tőke + 330,00 Ft felhalmozott kamat)
- A számítás után a 6. sor mutatja a kiválasztott dátumra eső hitelbérleget.
- A számítás frissítéséhez módosítsa a törlesztés dátumát. A Összeg-et is beállíthatja Ismeretlen-re, és újraszámolhat. A végső törlesztés az új dátum szerint módosul.
- Az időszakos kamattörlesztések is frissülnek, ahogy további folyószámlák történnek. Tekintse meg a törlesztési ütemtervet a részletekért.
- Ha a kölcsönvevő elmulaszt egy ütemezett törlesztést, kattintson a gombra, és frissítse az érintett törlesztés dátumát.
- Ha az építési projekt a tervezettnél tovább tart:
- Állítsa be a becsült törlesztésszámot, vagy
- Ha a sorok már ki lettek bővítve és szerkesztve, szúrjon be egy új, egyszerűen kamatfizetési sort.
- Kattintson a gombra a részletes kamatfizetési ütemterv megtekintéséhez. Lásd a Fig. 5-öt.