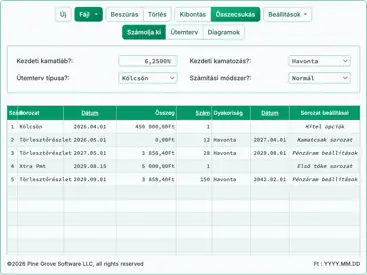
annuitás jelenérték-kalkulátor
Rövid bevezetés az annuitás jelenértékébe
A „present value of an annuity” kifejezés pénzügyi fogalom. Jelenti a jelenértéket egy pénzáram mellett. A pénzáram lehet befektetés, fizetés, megtakarítási hozzájárulás vagy kapott jövedelem.

Számolja ki bármely pénzáramlás jelenértékét (PV).
- Állítson be dátumokat tized cent pontossággal.
- Támogatja a szokásos annuitást vagy az előre esedékes annuitást.
- Támogatja a 12 pénzáramlási gyakoriságot.
- Számolja ki a jelenértéket jogi egyezségek esetén.
Kiszámítja egy jövőbeli fizetési vagy befektetési sorozat jelenértékét.
A jelenérték (PV) a pénzáram mai értéke. Ezért ez a jelenérték annuitás kalkulátor meghatározza a jövőbeli pénzáramok mai értékét. Az annuitás lehet egyszerű annuitás (más néven azonnali annuitás) vagy előrehaladó annuitás (lásd alább).
A PV mindig kisebb, mint a jövőérték—azaz az összes jövőbeli pénzáram összege—, kivéve, ha a kamatlábak negatívak.
Miért igaz ez?
Kártérítést kell fizetni annak a félnek, akinek várnia kell a pénz átvételére. Fontolja meg ezt a kérdést: inkább 100 Ft ma, vagy 100 Ft egy év múlva?
Inkább 100 Ft-t választaná ma. Ha egy évig kellene várnia, fennáll a kockázat, hogy nem kapja meg a pénzt. Emellett a mai fizetés lehetővé teszi, hogy azonnal befektesse és hozamot érjen el a tőkével.
Az annuitás jelenérték számítása ezeket a szempontokat veszi figyelembe, és diszkontálja a jövőbeli pénzáramokat. Ezt a számítást gyakran diszkontált pénzáram kalkulátornak nevezik. További részletek alább…
The Calculator-Calculate Present Value Calculator for Recurring Payments
Információ
Hogyan használják a jelenértéket?
Két gyakori helyzet van, amikor a pénzáramlás jelenértékét szeretné kiszámolni.
- Amikor egy magánszemély vagy szervezet tartozik Önnek pénzzel.
- Amikor befektetést értékel.
Például kaphat egy bírósági egyezséget, amely annuitás formájában fizetendő, vagy nyerhet egy állami lottón, és előnyben részesítheti a kifizetést egyszeri összegként. Mennyit várhat el?
Ezt az annuitás jelenérték‑kalkulátort használhatja a válasz kiszámításához. Az annuitás egy rendszeres, időszakos pénzáramlás. Mivel ez a kalkulátor lehetővé teszi egy konkrét első fizetési dátum megadását, bármely jövőbeli pénzáramlás jelenértékét képes kiszámolni. A kalkulátor különösen alkalmas a jogi egyezség, például tartásdíj esetén a jelenérték kiszámítására.
Ugyanazokból az okokból ezt a kalkulátort is használhatja egy befektetési pénzáramlás jelenértékének kiszámítására. Például, ha jelzáloghitelt szeretne vásárolni, a jelenértéket meg kell határoznia, mielőtt ajánlatot tesz vagy eldönti, hogy az ár megfelel‑e befektetési céljainak. Hasonlóképpen, ha részvénybefektetés (például közönséges részvény) vásárlását fontolgatja, ezzel a kalkulátorral becsülheti a várható jövőbeli hozamok jelenértékét.
Mi a megfelelő diszkont ráta?
A diszkont ráta szubjektív szám. Nincs egyetemesen helyes érték, amelyet mindenki használna.
Diszkont ráta kiválasztásakor több megközelítést is alkalmazhat. Például, ha általában a tőzsdepiacon fektet, és átlagos éves hozama 8 %, akkor a 8 %-ot használhatja diszkont rátaként, hogy összehasonlítsa a jelenértéket azzal, amit általában a piacon keres.
Ha a jelenértéket egy biztonságosabb mércével szeretné összehasonlítani, használhatja az USA kincstár 10‑éves hozamát, amely jelenleg körülbelül 4,4 % (WSJ, 2025. július).
Példa
Vevők és eladók nagyon valószínűleg különböző diszkont rátákat használnak. Tekintsen egy kereskedelmi épületre, ahol a tulajdonos eladja az ingatlant, míg egy bérlőnek még tíz év maradt a bérleti szerződésből. Mi az értéke a bérleti szerződésnek egy potenciális vevő számára?
A vevő a befektetési alapokat és a bérleti szerződést hasonló kockázatúnak tekintheti (a befektetési alapok veszíthetnek, a bérlő fizetésképtelen lehet). Ebben az esetben a vevő használhatja átlagos befektetési alap hozamát, például 7 %-ot, mint diszkont rátát a bérleti szerződés jelenértékének kiszámításához. A vevő szemszögéből nincs értelme többet fizetni a szerződésért, ha helyette 7 %-ot tudna keresni befektetési alapokban. A vevő általában a legmagasabb, indokolható diszkont rátát szeretné alkalmazni, mivel a magasabb ráta alacsonyabb jelenértéket eredményez – és így alacsonyabb vételárat. Más szóval, a vevő esetében a magasabb diszkont ráta a konzervatívabb megközelítés.
Az eladó azonban úgy véli, hogy a bérlők megbízhatóak és a pénzáramlás biztonságos. Kérdezhetik: miért vállaljanak piaci kockázatot és veszítsék el a tőkét? Ebben az esetben az eladó egy 2 %-os betéti tanúsítványba (CD) fektetné a bevételt, ezért 2 %-ot használna diszkont rátaként. Alacsonyabb ráta magasabb jelenértéket eredményez. Az eladó esetében az alacsonyabb diszkont ráta a konzervatívabb megközelítés. Általában magasabb árat szeretne kapni, hogy a bevételt alacsony kockázatú CD‑be fektethesse, miközben csökkenti a befektetési kockázatot.
Első pillantásra ez a különbség azt sugallhatja, hogy nem jöhet létre tranzakció: a vevő kevesebbet akar fizetni, míg az eladó többet szeret kapni.
Azonban a tranzakciók az egyes résztvevők nézőpontjától függenek. Például az eladó úgy vélekedhet, hogy a bevételt újra befektetve nem 2 %, hanem 20 % hozamot érhet el. Ebben az esetben az eladó hajlandó lehet a bérleti szerződést 10 % vagy 12 % diszkont rátával eladni, hogy hozzájusson a pénzhez és egy nyereségesebb lehetőséget kövessen.
Ez azt mutatja, hogy a diszkont ráta választása mindig az egyéni nézőponttól és pénzügyi céloktól függ.
Jelenérték‑kalkulátor egyszerű annuitásra vagy előrehaladó (annuity‑due) annuitásra
Talán már találkozott a „simple annuitás” (más néven „azonnali annuitás”) és az „annuity‑due” kifejezésekkel. Ez a kalkulátor bármelyik annuitástípus jelenértékét képes kiszámolni.
Mi a különbség egy egyszerű annuitás és egy előrehaladó (annuity‑due) között?
Ezek a kifejezések pénzügyi zsargonnak tűnhetnek, de egyszerű fogalmat írnak le.
- Egy egyszerű annuitás
- az első pénzáramlását egy jövőbeli dátumra ütemezi. A fizetések általában az egyes időszakok végén történnek.
- Egy előrehaladó (annuity‑due) annuitás
- az első pénzáramlását az aktuális dátumra ütemezi – vagyis arra a napra, amikor a jelenértéket számítják. A fizetések általában az egyes időszakok elején történnek.
A jelenérték képletet kissé módosítani kell az annuitás típusától függően.
Mivel ez a kalkulátor a felhasználótól kéri a jelenérték dátumát (a mai napot) és az első pénzáramlás dátumát, mindkét annuitástípusra egyformán használható. Ha a dátumokat ugyanarra a napra állítja, a kalkulátor az előrehaladó (annuity‑due) képletet alkalmazza; egyébként az egyszerű annuitás képletet.
Megjegyzés: Ha egy jövőbeni szerződés jelenértékét számítja, a mai napot állítsa be a megállapodás záró dátumára.
Jelenérték képletek
Ez a szakasz dokumentálja a kalkulátor által használt képleteket, és bemutatja azok megoldásának lépéseit. Az alábbi hivatkozásokkal közvetlenül az érdekes képlethez ugorhat.
Rendes annuitás jelenértéke


Változók
Változók: R = 7,5 %; f = 12; n = 48; PMT = 525,00.
Változók meghatározása
- R
- Nominális éves kamatláb.
- i
- Periodikus kamatláb.
- f
- Kamatösszeadás gyakorisága: az évben lévő kamatozási periódusok száma.
- n
- Az időszakok összes száma.
- PMT
- Periodikus pénzáramlás összege (egyenlő fizetések minden időszakban).
- e
- A pénzáramlás időszámának száma, az 1‑től kezdve.
Számítási lépések magyarázata – Ábra 2
- Hogyan számítja ki egy egyszerű annuitás jelenértékét?
Az egyszerű annuitás jelenértékét egy szabványos képlet alapján számítják, amely felt