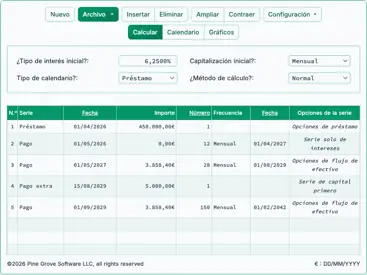
calculadora de valor presente de una anualidad
Breve introducción al valor presente de una anualidad
El término «valor presente de una anualidad» es un término financiero. Significa el valor presente con un flujo de efectivo. El flujo de efectivo puede representar una inversión, un pago, aportaciones de ahorro o ingresos recibidos.

Calcule el valor presente (VP) de cualquier flujo de efectivo.
- Establezca fechas con precisión centimétrica.
- Admite tanto anualidad ordinaria como anualidad anticipada.
- Admite 12 frecuencias de flujos de efectivo.
- Calcule el valor presente para acuerdos legales
Calcula el valor actual de una corriente futura de pagos o inversiones.
El valor presente (PV) es el valor del flujo de efectivo hoy. Por lo tanto, esta calculadora de valor presente de una anualidad determina el valor actual de una serie futura de flujos de efectivo. La anualidad puede ser una anualidad ordinaria (también llamada anualidad inmediata) o una anualidad anticipada (ver más abajo).
El PV es siempre menor que el valor futuro—es decir, el total de todos los flujos futuros—excepto cuando las tasas de interés son negativas.
¿Por qué es esto cierto?
La compensación debe pagarse a la parte que debe esperar para recibir el dinero. Considere esta pregunta: ¿preferiría 100 € hoy, o 100 € dentro de un año?
Preferiría 100 € hoy. Si tuviera que esperar un año, existe el riesgo de no recibir el dinero. Además, recibir el pago hoy le permite invertirlo inmediatamente y obtener un rendimiento sobre el capital.
El cálculo del valor presente de una anualidad incorpora estas consideraciones y descuenta los flujos futuros. Este tipo de cálculo también se denomina calculadora de flujo de efectivo descontado. Más detalles a continuación…
The Calculator-Calcular calculadora de valor presente para pagos recurrentes
Información
¿Cómo se utiliza el valor presente?
Existen dos situaciones comunes en las que puede querer calcular el valor presente de un flujo de efectivo.
- Cuando una persona física o una organización le debe dinero a usted.
- Cuando está evaluando una inversión.
Por ejemplo, puede recibir un acuerdo judicial pagadero como una anualidad, o ganar una lotería estatal y preferir recibir el importe como un pago único. ¿Cuánto debería esperar recibir?
Puede utilizar esta calculadora de valor presente de una anualidad para obtener la respuesta. Una anualidad es un flujo de efectivo regular y periódico. Dado que esta calculadora le permite establecer una fecha de primer pago específica, puede calcular el valor presente de cualquier flujo futuro de pagos o inversiones. La calculadora también es particularmente adecuada para calcular el valor presente de un acuerdo legal, como uno que implique pensión alimenticia.
Por las mismas razones, también puede utilizar esta calculadora para calcular el valor presente de un flujo de efectivo de inversión. Por ejemplo, si desea invertir en una hipoteca, necesita calcular el valor presente de la hipoteca antes de poder hacer una oferta o decidir si el precio ofrecido cumple sus objetivos de inversión. De manera similar, si está considerando comprar una inversión en acciones (como acciones ordinarias), puede usar esta calculadora para estimar el valor presente de los rendimientos futuros proyectados.
¿Cuál es una tasa de descuento adecuada?
La tasa de descuento es un número subjetivo. No existe un valor universalmente correcto que todos deban usar.
Al seleccionar una tasa de descuento, puede utilizar varios enfoques. Por ejemplo, si normalmente invierte en el mercado bursátil y su rendimiento anual promedio es del 8 %, puede usar el 8 % como tasa de descuento para comparar el valor presente con lo que normalmente gana en el mercado.
Si desea comparar el valor presente con un referente más seguro, podría usar el rendimiento de los bonos del Tesoro de EE. UU. a 10 años, que actualmente está alrededor de 4,4% (WSJ, julio 2025).
Ejemplo
Los compradores y los vendedores probablemente usarán diferentes tasas de descuento. Considere un edificio comercial donde el propietario está vendiendo la propiedad, mientras que un inquilino tiene diez años restantes en el contrato de arrendamiento. ¿Cuál es el valor del contrato de arrendamiento para un comprador potencial?
El comprador puede ver los fondos mutuos y el arrendamiento como riesgos comparables (los fondos mutuos pueden perder valor, y el inquilino puede incumplir). En ese caso, el comprador podría usar su rendimiento promedio de fondos mutuos, por ejemplo del 7 %, como tasa de descuento para calcular el valor presente del arrendamiento. Desde la perspectiva del comprador, no tiene sentido pagar más por el contrato si puede ganar un 7 % en fondos mutuos. Un comprador generalmente querrá usar la tasa de descuento más alta que pueda justificar, porque una tasa de descuento mayor produce un valor presente menor —y por lo tanto un precio de compra más bajo. En otras palabras, para el comprador, una tasa de descuento más alta es el enfoque más conservador.
El vendedor, sin embargo, puede creer que los inquilinos son fiables y que el flujo de efectivo es seguro. Pueden preguntar: ¿por qué asumir riesgo de mercado y arriesgarse a perder capital? En ese caso, el vendedor podría preferir invertir los ingresos en un certificado de depósito (CD) al 2 % y, por lo tanto, usar el 2 % como su tasa de descuento. Una tasa de descuento más baja produce un valor presente mayor. Así, para el vendedor, una tasa de descuento más baja es el enfoque más conservador. Generalmente querrán recibir un precio más alto para poder reinvertir los ingresos en un CD de bajo riesgo mientras reducen el riesgo de inversión.
A primera vista, esta diferencia podría sugerir que no puede haber transacción: el comprador quiere pagar menos, mientras que el vendedor quiere recibir más.
Sin embargo, las transacciones dependen de la perspectiva de cada participante. Por ejemplo, el vendedor podría creer que puede reinvertir los ingresos y obtener no un 2 % sino un 20 %. En ese caso, el vendedor podría estar dispuesto a vender el arrendamiento con una tasa de descuento del 10 % o 12 % para acceder a los fondos y perseguir una oportunidad más rentable.
Esto demuestra que la elección de la tasa de descuento es siempre una cuestión de perspectiva individual y objetivos financieros.
Calculadora de valor presente para una anualidad ordinaria o una anualidad anticipada
Puede haber encontrado los términos “anualidad ordinaria” (también llamada “anualidad inmediata”) y “anualidad anticipada”. Esta calculadora puede calcular el valor presente de cualquiera de los dos tipos de anualidad.
¿Cuál es la diferencia entre una anualidad ordinaria y una anualidad anticipada?
Estos términos pueden sonar como jerga financiera, pero describen un concepto sencillo.
- Una anualidad ordinaria
- Programa su primer flujo de efectivo para una fecha futura. Los pagos se realizan típicamente al final de cada período.
- Una anualidad anticipada
- Programa su primer flujo de efectivo en la fecha de referencia —es decir, la fecha en que se calcula el valor presente. Los pagos se realizan típicamente al principio de cada período.
La fórmula del valor presente debe ajustarse ligeramente según el tipo de anualidad.
Dado que esta calculadora solicita al usuario tanto la fecha del valor presente (fecha de hoy) como la fecha del primer flujo de efectivo, funciona igualmente bien para cualquiera de los dos tipos de anualidad. Si establece las fechas en el mismo día, la calculadora aplica la fórmula de anualidad anticipada; de lo contrario, aplica la fórmula de anualidad ordinaria.
Nota: Si está calculando el valor presente para un contrato que se cerrará en el futuro, debe establecer la fecha de hoy como la fecha de cierre del acuerdo.
Ecuaciones de valor presente
Esta sección documenta las fórmulas utilizadas por esta calculadora y proporciona los pasos para resolverlas. Utilice los enlaces a continuación para desplazarse directamente a la ecuación de interés.
- Ecuación del valor presente de una anualidad ordinaria
- Ecuación del valor presente de una anualidad anticipada
Valor presente de una anualidad ordinaria


Fig. 2 – Step-by-step solution of the PV of an ordinary annuity equation.
Variables: R = 7,5 %; f = 12; n = 48; PMT = 525,00.
Definiciones de variables
- R
- Tipo de interés anual nominal.
- i
- Tasa de interés periódica.
- f
- Frecuencia de capitalización: el número de períodos de capitalización por año.
- n
- Número total de períodos.
- PMT
- Importe del flujo de efectivo periódico (pagos iguales