Accurate calcolatore degli interessi
Una breve introduzione al calcolatore degli interessi
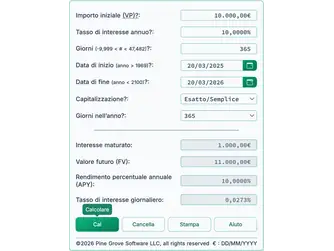
Questo calcolatore calcola gli interessi dovuti tra due date qualsiasi. Supporta sia l’interesse semplice che quello composto, con più di una dozzina di opzioni di capitalizzazione disponibili. Supporta anche i tassi di interesse negativi.
Poiché questo calcolatore esegue calcoli basati su date, è particolarmente adatto a determinare gli interessi dovuti su un debito. È possibile calcolare gli interessi maturati da qualsiasi data per la quale il saldo è noto. Ulteriori dettagli sono riportati sotto il calcolatore…
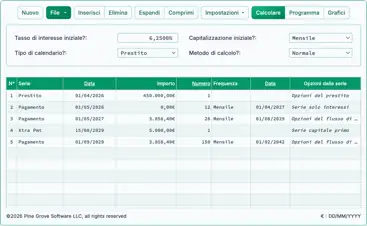
Correlato: Se è necessario calcolare gli interessi su una serie di pagamenti, depositi o prelievi, utilizzare il calcolatore del valore futuro di una rendita.
Il Calcolatore‑Calcola Interesse tra Due Date Qualsiasi
Per impostare la valuta e il formato data preferiti, fare clic sul collegamento “$ : MM/DD/YYYY” nell'angolo in basso a destra di qualsiasi calcolatore.
Informazioni
Che cos’è l’interesse composto?
L’interesse composto è l’interesse calcolato sia sul capitale originale sia sugli interessi già maturati. Se si paga interesse composto o lo si guadagna, gli interessi dei periodi precedenti maturano a loro volta interesse.
Ad esempio, se il tasso di interesse annuo è del 2 % e si parte da 1.000,00 €, si otterranno o dovranno 20,00 € dopo un anno (usando la capitalizzazione annuale). Dopo due anni—supponendo nessun prelievo o pagamenti aggiuntivi—l’interesse maturato nel secondo anno sarà 20,40 €, non 20 €. Questo perché l’interesse del primo anno ha anch’esso maturato interesse.
Questo processo è chiamato capitalizzazione. Prosegue finché i fondi rimangono investiti o il mutuatario continua a dover il debito.
Se è un investitore, la capitalizzazione aumenta i suoi rendimenti. Se è un mutuatario, la capitalizzazione aumenta il suo costo—specialmente se manca un pagamento o il pagamento non copre l’interesse dovuto.