Accurate calculadora de intereses
Una breve introducción a la calculadora de intereses
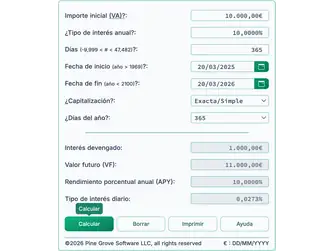
Esta calculadora calcula el interés adeudado entre dos fechas cualesquiera. Admite tanto interés simple como interés compuesto, con más de una docena de opciones de capitalización disponibles. También admite tasas de interés negativas.
Porque esta calculadora realiza cálculos basados en fechas, es adecuada para determinar el interés adeudado sobre una deuda. Puede calcular el interés acumulado a partir de cualquier fecha para la que se conozca el saldo. Más detalles aparecen debajo de la calculadora…
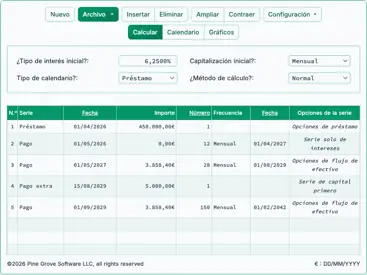
Relacionado: Si necesita calcular intereses sobre una serie de pagos, depósitos o retiros, utilice la calculadora de valor futuro de una anualidad.
The Calculator-Calcular Interés Entre Dos Fechas
Para establecer su moneda y formato de fecha preferidos, haga clic en el enlace “$ : MM/DD/YYYY” en la esquina inferior derecha de cualquier calculadora.
Información
¿Qué es el interés compuesto?
El interés compuesto es el interés calculado sobre el capital original y sobre cualquier interés acumulado previamente. Si paga interés compuesto o gana interés compuesto, el interés de períodos anteriores también genera intereses.
Por ejemplo, si la tasa de interés anual es del 2 % y comienza con 1.000 €, ganará o adeudará 20 € después de un año (usando capitalización anual). Después de dos años—suponiendo que no haya retiros ni pagos adicionales—el interés ganado en el segundo año será 20,40 €, no 20 €. Esto se debe a que el interés del primer año también generó intereses.
Este proceso se llama capitalización. Continúa mientras los fondos permanezcan invertidos o el prestatario continúe debiendo la deuda.
Si es inversor, la capitalización incrementa sus rendimientos. Si es prestatario, la capitalización incrementa su costo—especialmente si se le pasa un pago o su pago no cubre la totalidad del interés adeudado.