Accurate calculadora de quitação de empréstimo™
Introdução ao cálculo de quitação de empréstimo
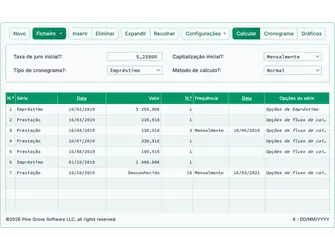
A calculadora de liquidação de dívida acompanha os montantes dos pagamentos na data do pagamento. Calcule o saldo do empréstimo com precisão centavo a centavo.
- Permite pagamentos em atraso
- Permite pagamentos adicionais
- Permite alterações da taxa de juro
- Adicione taxas ou encargos, se necessário.
- Export schedule to Excel/XLSX and Word/DOCX files
Uma calculadora perfeita para transações de financiamento pelo vendedor.
Qual é o montante de quitação do empréstimo?
O montante de quitação do empréstimo é o saldo de capital não pago mais todos os juros acumulados não pagos numa data específica. O mutuário deve pagar este montante nessa data para liquidar totalmente o empréstimo.
O que é uma calculadora de quitação de empréstimo?
Uma calculadora de quitação de empréstimo regista pagamentos individuais nas suas datas reais de pagamento. Inclui pagamentos em excesso e insuficientes para calcular o saldo atual do empréstimo ou o montante final de quitação.
O que é o financiamento pelo vendedor?
Financiamento pelo vendedor, também conhecido como financiamento do proprietário, é um arranjo de financiamento no qual o vendedor do bem — tipicamente o proprietário do imóvel — fornece o empréstimo diretamente ao comprador. O comprador efetua pagamentos ao vendedor, normalmente após fazer um pagamento inicial.
O que é uma calculadora de financiamento do proprietário?
Uma calculadora de financiamento do proprietário permite ao vendedor ou comprador calcular o saldo atual do empréstimo. Regista cada pagamento na data real em que foi efetuado, incluindo pagamentos em excesso e insuficientes.
A Accurate calculadora de quitação de empréstimo ajuda os utilizadores a gerir um acordo de financiamento do proprietário ou a determinar o montante correto de quitação do empréstimo. Pode ver os vídeos tutoriais ou seguir as instruções escritas abaixo…
Accurate Loan Payoff and Owner Financing Calculator
Para definir a sua moeda e o formato de data preferidos, clique no link “$ : MM/DD/YYYY” no canto inferior direito de qualquer calculadora.
Informação
Esta calculadora ajuda a calcular o montante de quitação do empréstimo. Suporta pagamentos pontuais, atrasados, omitidos e adicionais. Também suporta alterações nos montantes dos pagamentos e nas taxas de juro.
- A Accurate calculadora de quitação de empréstimo foi concebida para utilizadores que necessitam de uma ou mais das seguintes ferramentas:
- calculadora de reembolso de empréstimo
- calculadora de liquidação de crédito à habitação
- calculadora de reembolso de empréstimo estudantil
- calculadora de reembolso de crédito à habitação
- calculadora de reembolso de crédito automóvel
- calculadora de liquidação de dívida
- calculadora de reembolso de dívida
- calculadora de quitação antecipada de empréstimo
Recomendamos que todos os utilizadores completem o primeiro tutorial mais detalhado para compreender os conceitos‑chave e as definições da calculadora.
Financiamento do proprietário
Tutorial passo a passo — Tutorial 25
(concise version)
Ver no YouTube
Ver no YouTube
Para calcular o saldo de um empréstimo ou hipoteca e registar os pagamentos à medida que os recebe, siga estes passos:
- Defina “Tipo de plano” para “Empréstimo”.
- Ou clique no botão para remover quaisquer entradas anteriores.
- Clique em .
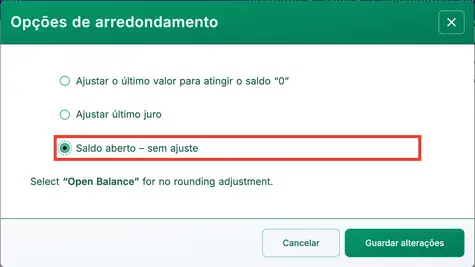
- Defina “Arredondamento” para Saldo aberto — sem ajuste.
- Esta definição permite introduzir pagamentos individuais. Ver Fig. 1.
- Outras opções de arredondamento ajustarão automaticamente o pagamento final para levar o saldo do empréstimo a zero.
- Defina “Arredondamento” para Saldo aberto — sem ajuste.
- Clique em .
- Defina a opção “Dias por ano” para “360 dias por ano”.
- Na secção de cabeçalho, aplique as seguintes definições:
- Para “Método de cálculo”, selecione “Normal”.
- Defina “Capitalização inicial” para “Mensal”.
- Introduza 5,25 para a “Taxa de juro inicial”.
- Na linha 1 da área de introdução de fluxos de caixa, crie uma série “Empréstimo”:
- Defina “Data” para 16 de fevereiro.
- Defina “Montante” para 5 250,00.
- Defina o Número (de Períodos) para 1.
- Nota: Quando o número de períodos é 1, a calculadora não permite definir uma frequência. Se introduzir uma frequência, ela será limpa ao sair da linha.
- O passo seguinte costuma ser calcular o pagamento periódico regular se ainda não tiver sido determinado. Neste exemplo, assume‑se que o montante do pagamento ainda não é conhecido. Se o pagamento já estiver definido, passe para Passo 8.
- O mutuário concorda em reembolsar o empréstimo em 24 prestações mensais iguais. Qual é o montante da prestação necessária?
- Na segunda linha, introduza os detalhes conhecidos do pagamento:
- Defina a série para “Pagamento”.
- Mantenha a “Data” como 16 de março.
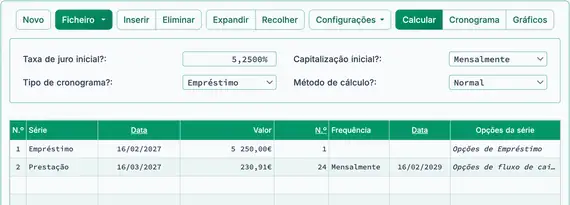
- Na coluna “Montante”, escreva D (para “Desconhecido”). Ver Fig. 2.
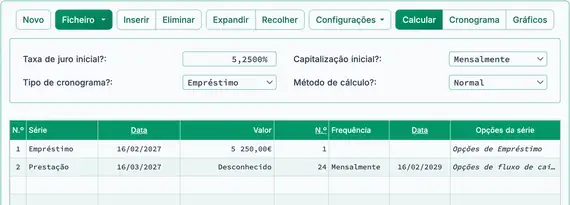
- Defina o número de períodos para 24.
- Defina a frequência para «Mensal». (O «Data de fim» será automaticamente 16 fevereiro.)
- O ecrã deverá agora parecer com este:
- Clique no botão .
- O pagamento periódico esperado é 230,91 €. Veja a Fig. 3.
- Pode agora começar a registar os pagamentos à medida que são recebidos. Como o valor da prestação foi calculado usando um plano com 24 pagamentos, actualize a linha 2:
- A primeira prestação é recebida a tempo. Clique na linha 2.
- Selecione «Prestação» para a série.
- Mantenha a data definida para 16 março.
- Na coluna «Valor», introduza 230,91 €.
- Introduza 1 em Número (de períodos) para registar uma prestação.
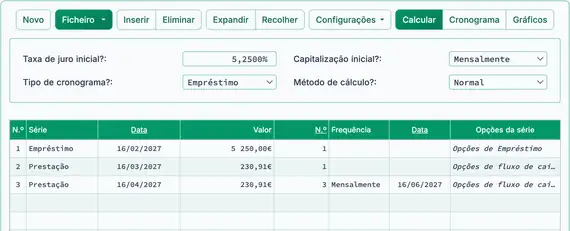
- Presuma que as próximas três prestações também foram recebidas a tempo e no valor correto, mas foram introduzidas mais tarde. Pode introduzi‑las agora da seguinte forma:
- Clique na linha 3.
- Selecione «Prestação» para a série.
- Defina a data para 16 abril.
- Na coluna «Valor», introduza 230,91 €.
- Introduza 3 em Número (de períodos).
- O ecrã deverá agora parecer com este. Veja a Fig. 4:
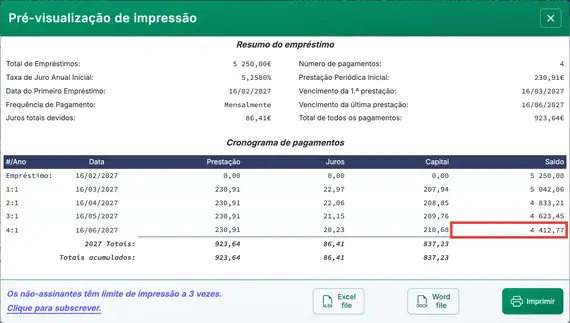
- Até agora, todas as prestações foram recebidas no valor correto e nas datas de vencimento programadas. Em seguida, verifique o montante da amortização do empréstimo após estas quatro prestações:
- Clique no botão .
- A partir de 16 junho, após a prestação, o montante da amortização é 4 412,77 €. Veja a Fig. 5.
- O mutuário efetua a quinta prestação antecipadamente e inclui um valor adicional de 100,00 €.
- Registe a prestação antecipada com o valor adicional:
- Clique na linha 4 e defina a série para «Prestação».
- Defina a data para 10 julho.
- Defina o valor para 330,91 €. (Isto inclui o extra de 100,00 €.)
- Defina o Número (de Períodos) para 1.
- A próxima prestação não é paga na totalidade, e o mutuário está agora atrasado no calendário de pagamentos.
- Registe uma prestação em falta seguida de um pagamento parcial:
- Clique na linha 5 e defina a série para «Prestação».
- Defina a data para 16 setembro.
- Defina o valor para 180,91 €.
- Defina o Número (de Períodos) para 1.
- Depois de quatro prestações regulares, uma prestação antecipada com um extra de 100,00 €, e uma prestação que está 50,00 € em falta, o ecrã de dados de fluxo de caixa deverá parecer com este. Veja a Fig. 6:
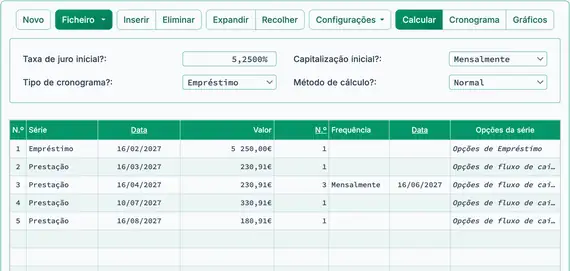
- Nota: Não é necessário introduzir 0,00 para uma prestação em falta. Contudo, inseri‑la pode ajudar no registo. Mostra explicitamente a prestação em falta e faz com que a calculadora calcule o saldo na data de vencimento dessa prestação.
- Nota: Os juros estão a ser calculados até 16 agosto e adicionados ao saldo do empréstimo.
- O mutuário necessita de fundos adicionais. Aprova um empréstimo adicional e adiciona‑o ao saldo existente do empréstimo.
- Adicione um empréstimo adicional:
- Clique na linha vazia após a última prestação. Esta é a linha 6.
- Selecione «Empréstimo» para a série. Veja a Fig. 7.
- Introduza