Comment calculer le paiement d’un prêt hypothécaire ou de crédit.
Pour définir votre devise et le format de date préférés, cliquez sur le lien “$ : MM/DD/YYYY” dans le coin inférieur droit de n’importe quelle calculatrice.
Vue d’ensemble de l’Ultimate Financial Calculator
Tutoriel pas à pas – Tutoriel 1
using the Ultimate Financial Calculator in about 3 minutes.
Regarder sur YouTube
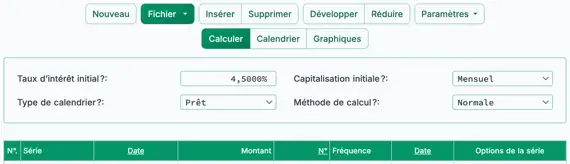
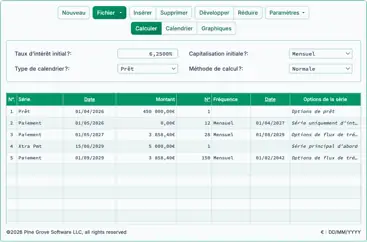
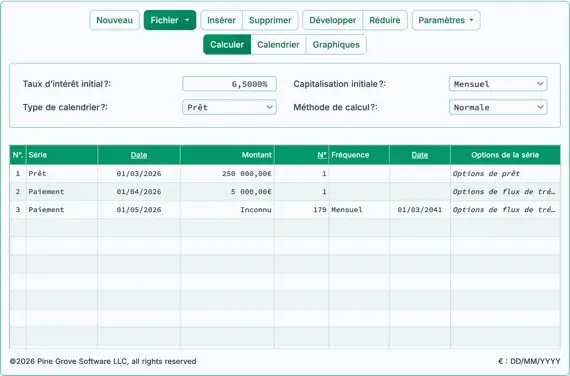
Calculez le montant du paiement pour un prêt hypothécaire ou tout autre prêt conventionnel avec des périodes de paiement régulièrement programmées. L’Ultimate Financial Calculator (UFC) est la calculatrice la plus flexible sur ce site Web. Voir Fig. 1. Ce guide est le premier de 25 tutoriels conçus pour vous aider à utiliser la calculatrice efficacement. Nous recommandons à tous les utilisateurs de commencer par ce tutoriel.
Ce tutoriel comprend de nombreuses étapes. Certaines d’entre elles ne sont pas nécessaires pour effectuer un calcul. Cette conception est intentionnelle. Nous incluons des explications détaillées pour vous aider à comprendre (1) quelles options sont disponibles et (2) comment vérifier que chaque option est correctement définie. Si vos paramètres diffèrent de ceux présentés ici, vos résultats peuvent ne pas correspondre aux exemples.
Remarque: Toutes les dates des exemples utilisent le format américain (MM/JJ/AAAA).
Chaque calculatrice prend également en charge les formats JJ/MM/AAAA et AAAA-MM-JJ.
- Vérifiez que la calculatrice est configurée pour un prêt conventionnel :
- La calculatrice comprend plusieurs options de calcul. Si les résultats ne correspondent pas à vos attentes, une cause probable est un paramètre mal défini. Portez une attention particulière aux réglages des options d’arrondi et des options d’intérêt.
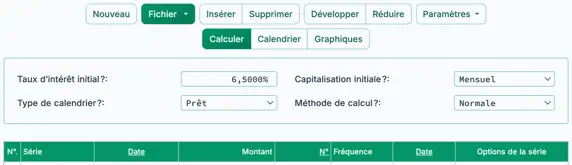
- Dans la section d’en-tête, pour Schedule Type, sélectionnez Loan.
- Pour Calculation Method, sélectionnez Normal. Voir Fig. 2.
- Définissez l’option d’arrondi sur Adjust last amount to reach ’0’ balance :
- La plupart des calendriers de prêt et de retrait nécessitent un ajustement automatique du montant final. Si le dernier flux de trésorerie n’est pas arrondi, le solde final peut ne pas être nul. Le paramètre Open Balance laisse le solde final inchangé. Cela vous permet soit de visualiser la différence d’arrondi, soit de saisir des valeurs exactes pour un solde en cours. Les deux autres paramètres ajustent automatiquement le dernier montant afin de ramener le solde à zéro.
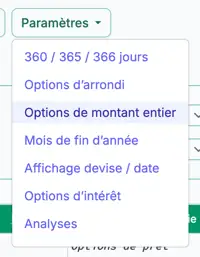
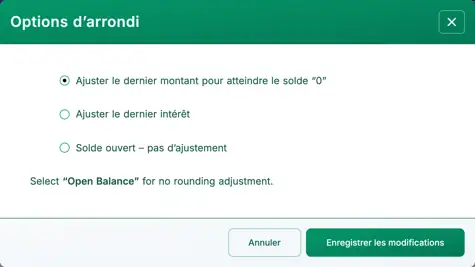
- Cliquez sur dans la barre de boutons.
- Sélectionnez dans le menu déroulant. Voir Fig. 3.
- Cliquez sur pour appliquer le paramètre et fermer le menu. Voir Fig. 4.
- Confirmez ou définissez l’option :
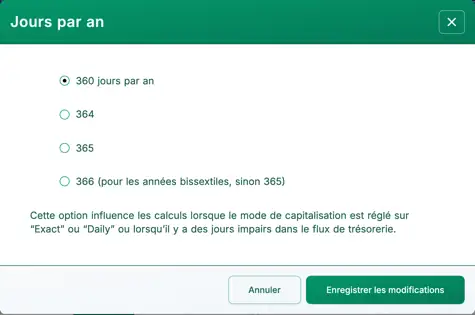
- Ce réglage affecte la façon dont les intérêts sont calculés pour les périodes partielles, les périodes à jour impair, l’intérêt simple au jour exact et l’intérêt composé quotidiennement.
- Il n’affecte pas les intérêts lorsque la fréquence de capitalisation ne repose pas sur les jours et qu’il n’y a aucun jour impair dans la période d’intérêt.
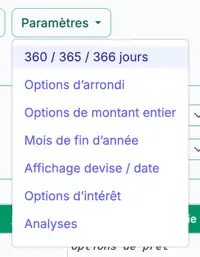
- Cliquez sur dans la barre de boutons.
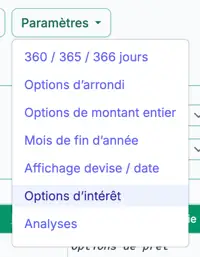
- Sélectionnez dans le menu déroulant. Voir Fig. 5.
- Sélectionnez 360 Days Per Year. Voir Fig. 6.
- Confirmez ou définissez les :
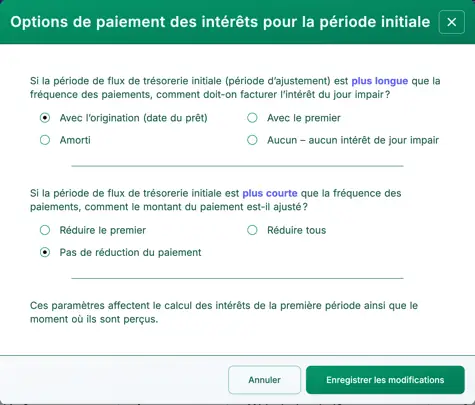
- La période entre la date du prêt et la première date de paiement peut ne pas correspondre à la fréquence de paiement régulière (par exemple mensuelle). Elle est souvent plus longue. Par exemple, si la date du prêt est le 25 février et que le premier paiement est dû le 1 avril, la période initiale dépasse un mois. Ces options déterminent comment les intérêts sont calculés pendant de telles périodes irrégulières. Si vos résultats diffèrent de l’exemple, vérifiez ces paramètres. Voir Fig. 7 et Fig. 8.
- Effacez les saisies précédentes en cliquant sur le bouton de la barre de boutons de la calculatrice.
- Cela ne supprime pas toutes les lignes de la grille. Une ligne d’exemple restera visible.
- Définissez les valeurs initiales du prêt dans la section d’en‑tête.
- Vous pouvez modifier à la fois le taux d’intérêt et la fréquence de capitalisation plus tard dans le tableau. Voir le didacticiel 4.