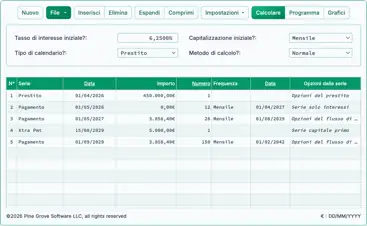
Calcolatore accurato per prestiti di costruzione™

Utilizzi questo simulatore mutuo edilizio per più finanziamenti irregolari e pagamenti di solo interesse o P&I a data esatta.
- I pagamenti possono essere regolari o irregolari
- Stampi piani con date precise
- Supporta le modifiche al tasso di interesse
- NEW: Export to XLSX/DOCX files
- NEW: YouTube video shows you how to use it.
Adatto a banchieri, commercialisti, avvocati e a Lei!
Che cos’è un prestito di costruzione?
Un prestito di costruzione fornisce finanziamento a breve termine per coprire i costi di costruzione mentre un immobile è in fase di sviluppo. Diversamente dai mutui tradizionali, un prestito di costruzione viene erogato in più fasi a tappe di costruzione predeterminate, anziché come un’unica somma forfettaria.
Che cos’è un calcolatore per prestiti di costruzione?
Un calcolatore per prestiti di costruzione tiene traccia di più erogazioni del prestito emesse a intervalli irregolari, insieme a tutti i pagamenti effettuati dal mutuatario. Utilizzando questi dati, il calcolatore determina il saldo residuo del prestito in qualsiasi data selezionata.
Come si utilizza il Calcolatore accurato per prestiti di costruzione (ACLC)?
Questo tutorial spiega ogni passaggio del processo. Alla fine, sarà in grado di monitorare i pagamenti e calcolare il saldo del prestito alla data scelta.
Come i prestiti di costruzione differiscono dai mutui tradizionali
Nella maggior parte dei casi, i finanziatori non concedono un mutuo su una proprietà che non è ancora stata costruita. In queste situazioni, il futuro proprietario deve richiedere un prestito di costruzione per la casa.
A differenza dei mutui, che sono finanziati in un’unica erogazione, i prestiti di costruzione vengono concessi in più tranche. Il mutuatario, l’impresa edile e il finanziatore concordano sul costo totale della costruzione e sulla quota da finanziare. Il mutuatario riceve quindi i fondi in modo incrementale, man mano che ogni traguardo di costruzione viene completato.
Questa struttura di erogazione incrementale aiuta a ridurre il rischio per il finanziatore e i costi potenziali per il mutuatario. Per esempio, se l’intero prestito fosse erogato in anticipo e il costruttore andasse in default, il mutuatario sarebbe comunque responsabile del rimborso dell’intero importo. Controllando le erogazioni, il finanziatore protegge entrambe le parti.
Tali problemi sono rari quando si lavora con un costruttore affidabile. Tuttavia, i prestiti di costruzione aiutano comunque a ridurre il rischio finanziario e a limitare i costi degli interessi.
Perché i prestiti di costruzione possono far risparmiare denaro
Il mutuatario paga interessi solo sugli importi effettivamente erogati, non sull’intero ammontare del prestito. Man mano che vengono effettuate nuove erogazioni, il saldo residuo del prestito aumenta gradualmente. Ciò aiuta a limitare le spese totali di interessi.
Sebbene i risparmi non siano sempre consistenti, ridurre le spese di interessi è comunque vantaggioso. Tuttavia, i prestiti di costruzione hanno generalmente tassi d’interesse più elevati rispetto ai mutui tradizionali. Ciò riflette il rischio aggiuntivo che il finanziatore assume durante la fase di costruzione.
Di più di seguito…
Construction Loan Calculator with multiple loan disbursements
Per impostare la valuta e il formato data preferiti, fare clic sul collegamento “$ : MM/DD/YYYY” nell'angolo in basso a destra di qualsiasi calcolatore.
Informazioni
Quali sono i due tipi di prestiti di costruzione?
- Costruzione autonoma — il mutuatario deve richiedere un mutuo separato in aggiunta al prestito di costru